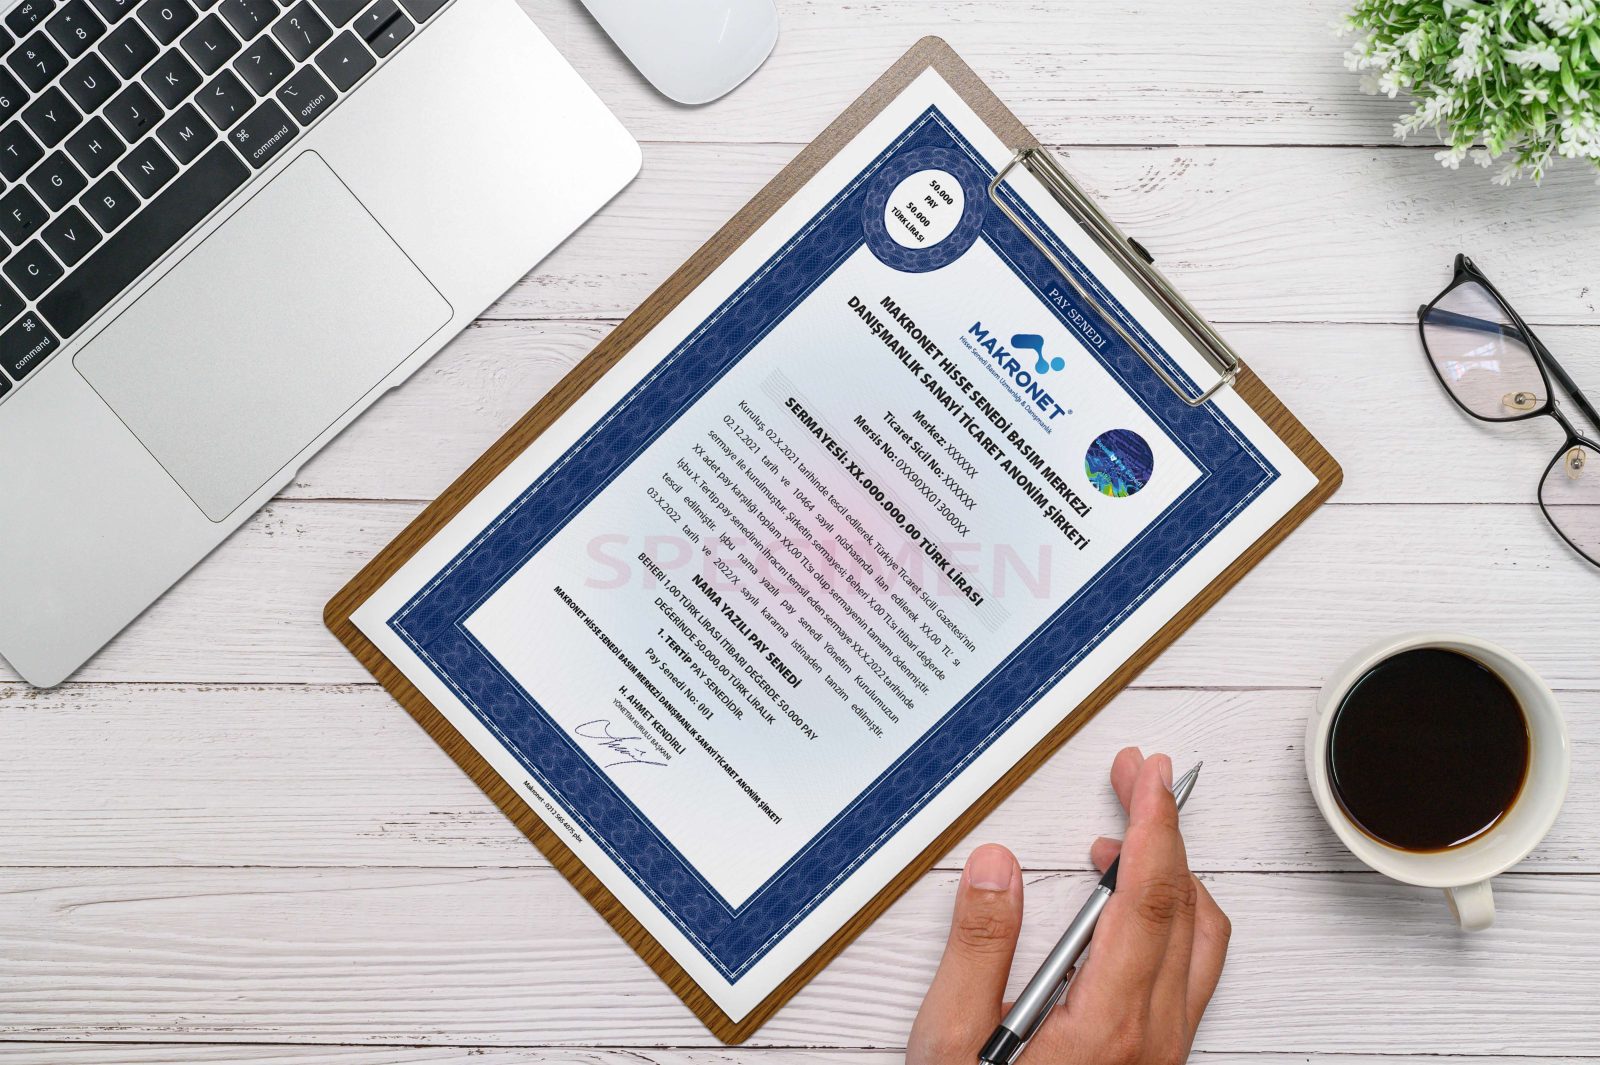
Nama yazılı hisse senedi, anonim şirketlerde pay sahibinin ad ve soyadının ya da tüzel kişi ise unvanının senedin üzerine yazıldığı kıymetli evraktır. “Nama” adına demektir, senet belirli bir kişinin adına düzenlenir. Senette ayrıca sahibin yerleşim yeri ve pay bedelinin ödenmiş kısmı yazılır (Türk Ticaret Kanunu, TTK m.487/2).
6102 sayılı Türk Ticaret Kanunu “pay senedi” terimini kullanır; nama yazılı hisse senedi ile nama yazılı pay senedi aynı belgedir. Senet mülkiyeti temsil eder, pay sahibini şirkete karşı tanıtan ise pay defteri kaydıdır (TTK m.499).
Gelir vergisinde belirleyici süre iki yıldan fazladır. Basılı senet bu süreden sonra satılırsa kazanç, değer artışı kazancı kapsamı dışında kalır (Gelir Vergisi Kanunu, GVK Mükerrer m.80/1, 2026 itibarıyla). Mekanizma sıfır oranlı vergi değil, kapsam dışı bırakmadır. Hisse senedi teslimi ayrıca Katma Değer Vergisi Kanunu (KDVK) m.17/4-g ile KDV’den istisnadır ve bu istisna elde tutma süresine bağlı değildir.
Kapalı şirkette senedin sahtekârlığı engelleyen bir güvenlik önlemi taşıması şarttır (TTK m.487/1). Makronet bu şartı IOTA (eski adıyla IHMA) tescilli hologram ve UV reaktif görünmez filigranla karşılar.
Nama Yazılı Hisse Senedi Bastırmak İçin Gerekli Evraklar Nelerdir?
Makronet, senedin TTK m.487’ye uygun düzenlenmesi için şirketin güncel sermaye yapısını gösteren beş belgeyi ister. Bu liste kanuni bir başvuru şartı değil, basımın çalışma girdisidir. Evrakların görüntülerini mail atmanız yeterlidir:
- Kuruluş Ticaret Sicil Gazetesi: Şirketin ilk kuruluşunu gösteren gazete.
- Nevi Değişikliği Gazetesi: (Varsa) Limited şirketten Anonim şirkete geçiş gazetesi.
- Sermaye Artırım Gazetesi: (Varsa) Sermaye artırım gazetesi.
- Yönetim Kurulu Kararı: Nama yazılı hisse senedi basımıyla ilgili alınmış karar.
- Vergi Levhası: Şirketin güncel vergi levhası.
Nama Yazılı Hisse Senedi Basımı İçin Yönetim Kurulu Kararı Nasıl Alınır?
Nama yazılı hisse senedi basımına yönetim kurulu karar verir ve karar, karar defterine işlenir. Basım kararının tescil ve ilanı nama yazılı senette gerekmez; bu şartı TTK m.486/2 yalnız hamiline yazılı pay senetleri için koyar. Senet sahipleri ayrıca pay defterine kaydedilir (TTK m.487/2).
Aşağıdaki beş bilgi karar metninde yer alır. TTK m.487 senedin içeriğini düzenler, karar metninin içeriğine ilişkin bir şart koymaz; bu bilgiler kupür planını senetle ve pay defteriyle eşleştirir:
- Tertip bilgisi: Basılacak senetlerin kaçıncı tertip olduğu yazılır.
- Kupür dağılımı: Hangi değerde kaç adet senet basılacağı belirtilir.
- Toplam tutar: Senetlerin karşıladığı toplam sermaye tutarı gösterilir.
- Pay sahipliği: Hangi ortağa hangi kupürlerin verileceği listelenir.
- İmza yetkisi: Senetleri şirketi temsilen kimlerin imzalayacağı belirlenir.
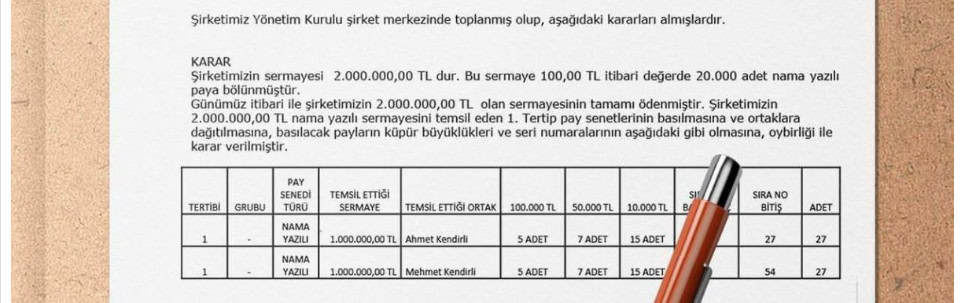
Hukuk departmanımızın hazırladığı Word taslağını kullanabilirsiniz.
1. Tertip (İlk Basım) Karar Örneğini Word olarak buradan indirebilirsiniz.
2. Tertip (Sermaye Artırımı) Karar Örneğini Word olarak buradan indirebilirsiniz.
Nama Yazılı Hisse Senedi Basımı Nasıl Yapılır? (Süreç)
Nama yazılı hisse senedi basım süreci, yasal prosedürlerin eksiksiz uygulanması için aşağıdaki 5 adımda tamamlanır:
- Evrak Teslimi: Şirket evraklarının tarafımıza mail yoluyla iletilmesi.
- Karar Hazırlığı ve Fiyat Teklifi: Yönetim kurulu kararınız henüz hazır değilse; hissedar pay dağılımını (kupür çalışmasını) biz hazırlıyoruz. TTK’ya uygun karar taslağını hazırlar, fiyat teklifiyle birlikte onayınıza sunarız.
- Tasarım ve Onay: Taslaklar, TTK 487. maddeye tam uyumlu hazırlanarak e-postanıza iletilir. Teknik ve şekli denetim basımı yapan firmadadır; size yazım kontrolü kalır. Karar, veri doğruluğu ve imza sorumluluğu yönetim kurulunda kalmaya devam eder (TTK m.374, m.487/1).
- Güvenlikli Basım: Onayınızla birlikte son kontroller tamamlanır. Senetler; hologram ve gizli filigran hassasiyetine sahip değerli evrak kağıdına basılır.
- Teslimat: Basılan senetler özel kutularda paketlenir ve ücretsiz kargo ile adresinize güvenle teslim edilir.
Evrakların eksiksiz tesliminden sonra basım 2-3 iş günü içinde tamamlanır. Hissedar ve kupür sayısı yüksek şirketlerde tasarım onayı aşaması bu süreyi uzatabilir.
İpucu: Basım tekniği ve kağıt kalitesi için Hisse Senedi Basımı Nasıl Yapılır? sayfamızı inceleyin.
Sermaye Artırımı Sonrası 2. Tertip Olarak Ek Hisse Senedi Basımı Nasıl Yapılır?
Sermaye artışlarında mevcut senetleriniz iptal edilmez; hukuki geçerliliğini korur.
Sadece artan paylar için “2. Tertip” (Ek Basım) yapılarak, haklarınız güvence altına alınır. Bu yöntemle tüm senetleri yenilemek zorunda kalmaz, süreci ekonomik şekilde tamamlarsınız.
Ek basımda her senedin üzerine tertip numarası ve o tertibin tescil tarihi yazılır (TTK m.487/1). İç kaynaklardan yapılan bedelsiz artırımda yeni payların iktisap tarihi, kaynaklık eden eski payın iktisap tarihidir (232 Seri No’lu GVK Genel Tebliği). Bu nedenle bedelsiz artırım, iki yıllık süreyi sıfırlamaz. Artırım türüne göre vergi sonucunun ayrıntısı Sermaye Artırımı Sonrası Pay Senedi Basımı sayfasında.
Nama Yazılı Hisse Senedi Üzerinde Hangi Bilgiler Bulunmalıdır?
Nama yazılı hisse senedinde bulunması gereken bilgileri TTK m.487 iki fıkrada sayar. Birinci fıkra her pay senedi için geçerlidir, ikinci fıkra nama yazılı senede özgü üç bilgi ekler. Kapalı şirkette ayrıca delikli imza veya sahtekârlığı engelleyen bir güvenlik önlemi zorunludur. Şekil şartını karşılamayan senedin kıymetli evrak niteliği tartışmaya açılır (TTK m.487/1).
| Senet üzerindeki bilgi | Dayanak |
|---|---|
| Şirketin unvanı ve güncel sermaye tutarı | TTK m.487/1 |
| Kuruluş tarihi ve o tarihteki sermaye tutarı | TTK m.487/1 |
| Tertip numarası ve tertibin tescil tarihi | TTK m.487/1 |
| Senedin türü (nama yazılı) ve itibari değeri | TTK m.487/1 |
| Senedin kaç payı içerdiği | TTK m.487/1 |
| Şirket adına imzaya yetkili en az iki kişinin imzası | TTK m.487/1 |
| Kapalı şirkette delikli imza veya sahtekârlığı engelleyen güvenlik önlemi | TTK m.487/1 |
| Sahibin adı soyadı veya ticaret unvanı | TTK m.487/2 |
| Sahibin yerleşim yeri | TTK m.487/2 |
| Pay bedelinin ödenmiş miktarı | TTK m.487/2 |
Makronet bu güvenlik şartını IOTA tescilli hologram ve UV reaktif görünmez filigranla karşılar, senette ayrıca giyoş desen kullanılır.
TTK m.487/1 pay senedinde şirket adına imzaya yetkili olanlardan en az ikisinin imzasını arar. Uygulamada bu şart birden fazla imza yetkilisi bulunan şirketlere yönelik okunur. Bu şirketlerde yetkililerin her biri münferit (tek başına) imza yetkisine sahip olsa bile pay senedini en az iki yetkili imzalar. Tek imza yetkilisi olan şirketlerde senedi o kişi imzalar, çünkü ikinci bir yetkili yoktur. İki imza şartı, anonim şirketin en az beş kurucu ve üç üyeli yönetim kuruluyla kurulduğu 6762 sayılı eski TTK döneminden kalmadır. 6102 sayılı TTK tek kişilik anonim şirkete (m.338/1) ve tek üyeli yönetim kuruluna (m.359/1) izin verir, tek üyeli kurulda temsil tek imzayla yürür (m.370/1). Tek imza uygulamasını değerlendiren bir Yargıtay kararı tespit edilmedi.
Nama Yazılı Hisse Senedi Basım Fiyatları Neye Göre Belirlenir?
Temmuz 2026 itibarıyla standart iki ortaklı bir anonim şirkette basım fiyatı 13.500 TL + KDV ile 24.000 TL + KDV arasındadır. Bu aralığa IOTA tescilli hologram ve UV reaktif görünmez filigranlı basım dahildir.
Not: Bu rakamlar ortalama bir şirket yapısı içindir. Net maliyet kupür çalışması tamamlandıktan sonra hesaplanır ve tarafınıza yazılı teklif olarak iletilir.
Maliyeti değiştiren kalemlerin ayrıntısı Hisse Senedi Basım Fiyatları sayfasında.
Nama Yazılı Hisse Senedi Örnekleri
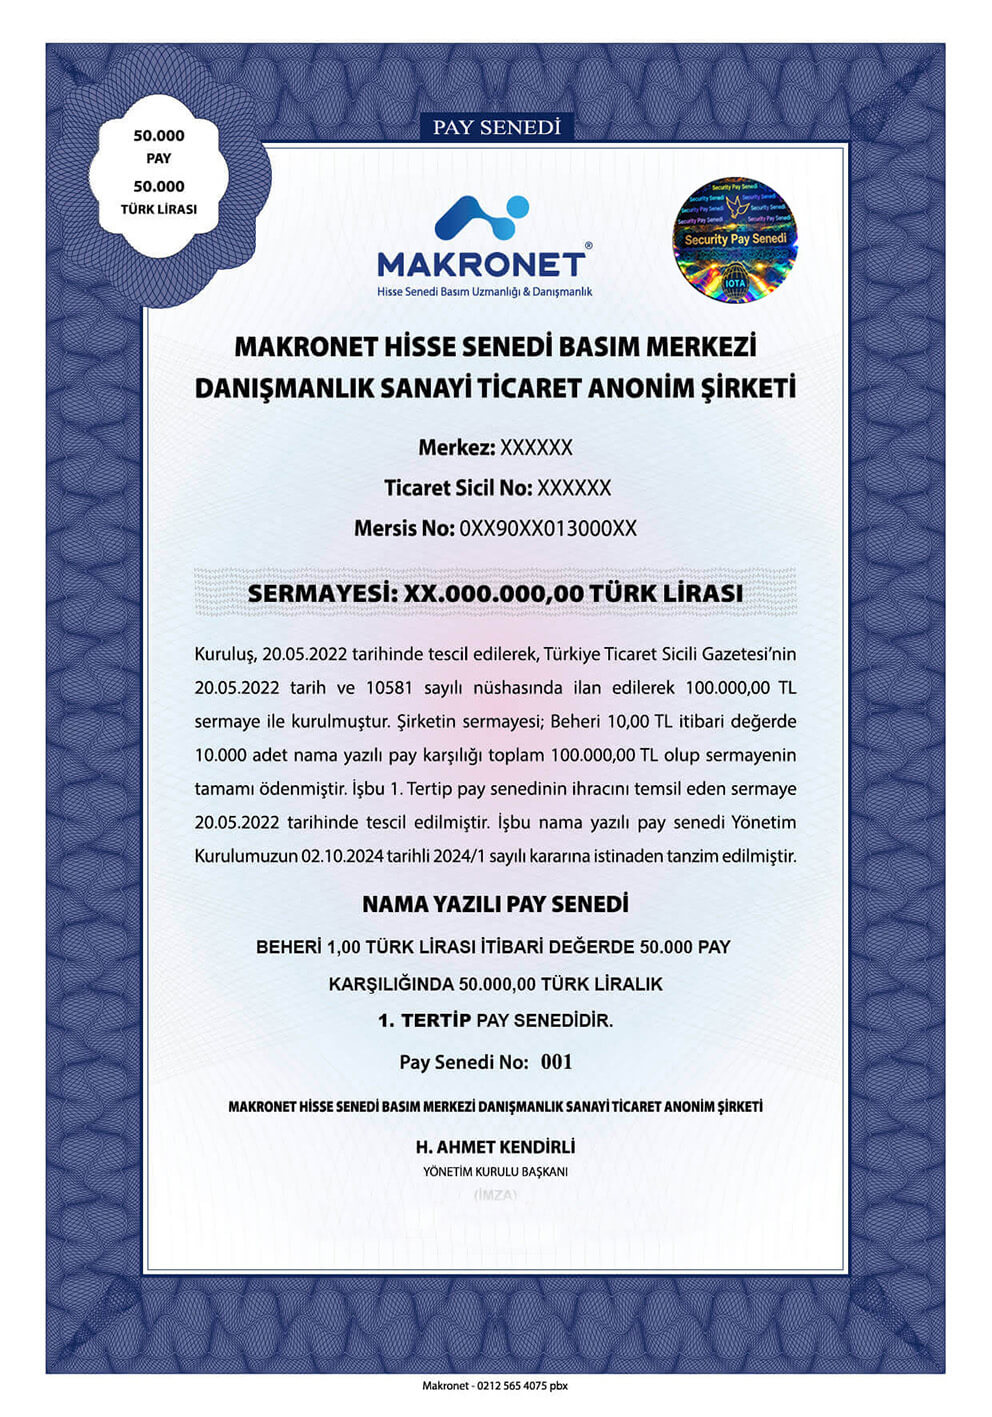
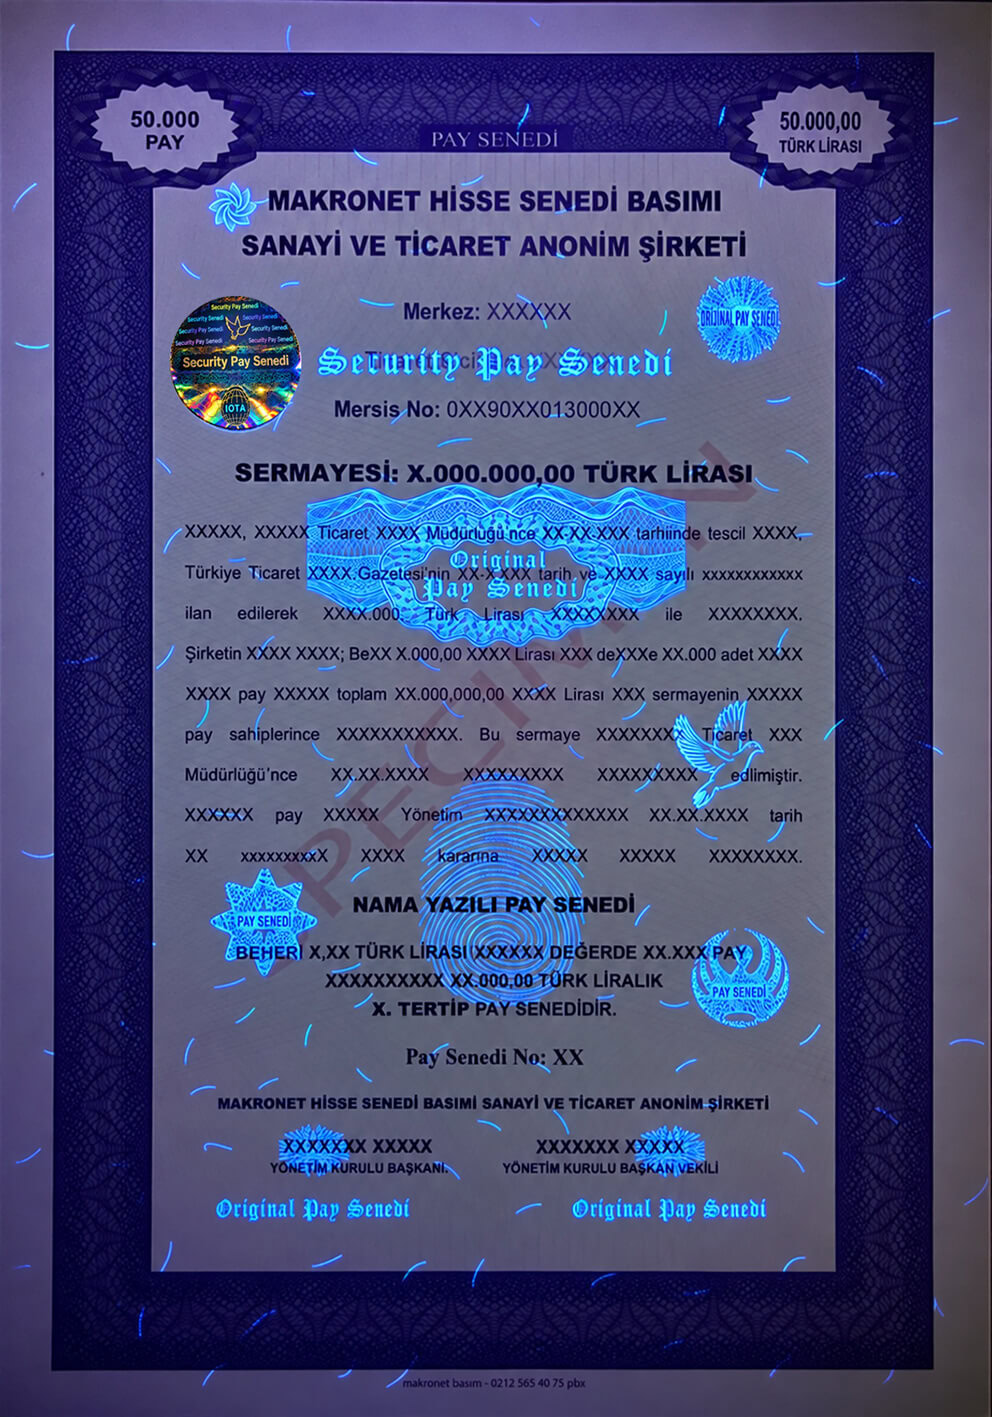
Nama yazılı hisse senedi örneğinde TTK m.487’nin aradığı bilgiler ön yüzde, ciro alanı arka yüzde yer alır. Hologram çıplak gözle görülür, filigran ise yalnız UV ışık altında belirir.
Makronet’in 150’den fazla tasarım çeşidi üç ana konsept altında toplanır:
- Dikey Klasik Tasarım: Geleneksel, ağırbaşlı ve güven veren dikey format.
- Modern Yatay, Dikey Tasarım: Yenilikçi firmalar için çağdaş çizgiler.
- Yatay Klasik Tasarım: Aynı klasik çizginin yatay formatı.
Tüm tasarım seçeneklerimizi yüksek çözünürlüklü incelemek için Hisse Senedi Örneklerimiz sayfamızı ziyaret edebilirsiniz.
Nama Yazılı Hisse Senedi Bastırmak Zorunlu mu?
Türk Ticaret Kanunu’na göre nama yazılı pay senedi bastırmak kural olarak zorunlu değildir. Yasal zorunluluk, ancak sermayenin %10’unu temsil eden azlık pay sahiplerinin talep etmesi durumunda doğar (TTK m. 486/3). Azlık talep ederse yönetim kurulu senetleri bastırıp tüm nama yazılı pay sahiplerine dağıtır (TTK m.486/3).
Makronet’in saha gözleminde şirketlerin büyük bölümü senedi zorunluluk nedeniyle değil, değer artışı kazancındaki kapsam dışılıktan yararlanmak için bastırır. Belirleyici ayrım, payın bir senede bağlanıp bağlanmadığıdır.
İki yıldan fazla sürenin başlangıcı iktisap tarihidir. İktisap tarihi, pay sahibinin basılı senet üzerinde tasarruf hakkını kazandığı tarihtir (İstanbul VDB özelgesi, 06.11.2023, E-62030549-125-1238228). Uygulamada bu tarih, senedin ortak adına basılıp teslim edildiği gündür. Payı daha önce bir kıymetli evraka bağlanmamış ortakta, bugün basılan senet geçmiş ortaklık yıllarını süreye saymaz. Özelgeye buradan ulaşabilirsiniz.
Limited şirketin çıkardığı pay senedi bu kapsam dışılıktan yararlanmaz (İstanbul VDB özelgesi, 14.04.2014), bunun için anonim şirkete dönüşmek gerekir.
Nama Yazılı Hisse Senedi Bastırmanın Avantajları Nelerdir?
Nama yazılı hisse senedinin sağladığı beş sonuç iki kanundan ve senedin fiziki varlığından doğar:
- Gelir vergisinde kapsam dışılık (GVK Mükerrer m.80/1): Gerçek kişi ortak senedi iki yıldan fazla elde tutup satarsa, kazanç değer artışı kazancı kapsamı dışında kalır. Kanun sıfır oranlı vergi öngörmez, kazanç beyan edilmez. Bu imkân senede bağlanmamış çıplak payda uygulanmaz.
- KDV istisnası (KDVK m.17/4-g): Hisse senedi teslimi KDV’den istisnadır. Bu istisna elde tutma süresine bağlı değildir ve gelir vergisi sonucuyla karıştırılmamalıdır.
- Devirde noter ve MKK masrafı yok: Devir, senedin arkasının ciro edilmesi ve teslimle tamamlanır. Hamiline senette aranan MKK bildirimi ve kayıt ücreti nama yazılı senette doğmaz.
- Devre sınır koyma imkânı (TTK m.492): Esas sözleşmeye konulan bağlam hükmüyle devir şirketin onayına bağlanabilir. Şirket bu yetkiyi sınırsız kullanamaz, bağlamda ret gerekçeleri TTK m.493/1-2 ile sınırlıdır.
- Kayıp ve çalıntıda ispat: Nama yazılı senette hak, senedi elinde bulundurana değil ciro zinciriyle hak sahipliğini ispat edene aittir (TTK m.490/2).
Vergisel sonuçların ayrıntısı Hisse Senedi Basımı ve Vergi Avantajı sayfasında.
Nama Yazılı Pay Senedi Bastırılmazsa Ne Olur?
Senede bağlanmamış paya çıplak pay denir. Çıplak payın satışında iki yıl kuralı işlemez, kazanç elde tutma süresine bakılmaksızın değer artışı kazancıdır (GVK Mükerrer m.80/4). Vergilenen tutar satış bedeli veya brüt kâr değil, maliyet ve giderler düşüldükten sonra kalan safi değer artışıdır (GVK Mükerrer m.81). Aşağıdaki tablo gerçek kişi ortağın payını satmasındaki gelir vergisi sonucunu karşılaştırır. Senet sütunundaki sonuçlar, senedin iki yıldan fazla elde tutulduğu ve kapsam dışılık şartlarının gerçekleştiği durum içindir.
| Karşılaştırma | Senede bağlanmış pay (iki yıldan fazla elde tutulmuş) | Çıplak pay |
|---|---|---|
| İki yıldan fazla elde tutma | Kazanç kapsam dışı, beyan yok | Süre sonuç değiştirmez |
| Matrah | Kapsam dışı kaldığı için hesaplanmaz | Safi değer artışı: satış bedelinden maliyet ve giderler düşülür |
| Maliyet endekslemesi | Uygulanmaz | Yİ-ÜFE artışı %10 veya üzerindeyse uygulanır (GVK Mükerrer m.81) |
| Yıllık istisna | Menkul kıymet olduğu için uygulanmaz | Menkul kıymet olmadığı için 2026’da 150.000 TL (332 Seri No’lu GVK Genel Tebliği) |
| Beyan | Beyan edilmez | Kalan tutar yıllık beyannameyle beyan edilir |
Çıplak payda vergi doğması kaçınılmaz değildir, sonuç satış tutarına ve maliyete bağlı kalır. Senede bağlı payda ise iki yıldan fazla elde tutma şartı gerçekleşmişse, satış kazancı tutarı ne olursa olsun gelir vergisine girmez.
Nama ve Hamiline Yazılı Hisse Senedi Arasındaki Farklar
Nama ve hamiline yazılı pay senedi arasındaki fark, hak sahibinin nasıl belirlendiğinde başlar. Nama yazılı senette hak sahibi, senette adı yazılı kişi veya senedi usulüne uygun devralan kişidir; hamiline yazılı senette senedi elinde bulunduran kişidir. 7262 sayılı Kanun’dan sonra hamiline pay sahipliği MKK’ya bildirilir, bildirim yapılmadıkça paya bağlı haklar kullanılamaz (TTK m.489/1, ikinci cümle).
| Özellik | Nama yazılı | Hamiline yazılı |
|---|---|---|
| Hak sahibi | Senette adı yazılı kişi veya senedi usulüne uygun devralan (TTK m.490/2) | Senedin zilyedi |
| Basım şartı | Pay bedeli ödenmemiş olsa da bastırılır | Pay bedelinin tamamı ödenmeden bastırılamaz (TTK m.484/2) |
| Devir | Ciro ve zilyetlik devri (TTK m.490/2) | Zilyetlik devri ve MKK bildirimi |
| Kayıt yeri | Pay defteri, şirket bünyesinde | MKK, HPKS sistemi |
| Ek resmî işlem | Doğmaz | MKK bildirimi ve kayıt ücreti doğar |
Hamiline payın bildirim yükümlülükleri ve ücretleri için Hamiline Yazılı Hisse Senedi Nedir? sayfasına bakın.
Geçici İlmühaber mi, Nama Yazılı Hisse Senedi mi?
Geçici ilmühaber, pay senedi bastırılıncaya kadar çıkarılan ara evraktır ve senet bastırıldığında yerini senede bırakır (TTK m.486/2).
İlmühaberin uygulamadaki yeri hamiline yazılı paylardır. Hamiline yazılı senet, pay bedelinin tamamı ödenmeden bastırılamaz (TTK m.484/2) ve sermaye taahhüdünün kalanı için kanun 24 ay tanır (TTK m.344). Ödeme tamamlanmadan hamiline senet basılamaz.
Nama yazılı payda bu engel yoktur. Bedeli ödenmemiş paylar için de senet bastırılabildiğinden geçici ilmühabere ihtiyaç doğmaz.
Makronet’in saha gözleminde ilmühaberler sıradan ofis kâğıdına basılıyor; TTK m.487/1’in kapalı şirket pay senedinde aradığı türden bir güvenlik önlemi taşımıyor.
Nama Yazılı Hisse Senedi Devri Nasıl Yapılır?
Nama yazılı hisse senedi devri, senedin arka yüzünün ciro edilmesi ve senedin yeni pay sahibine teslim edilmesiyle tamamlanır (TTK m.490/2). Noter onayı aranmaz; noter şartı limited şirket payının devrine aittir (TTK m.595). Devir sonrası pay defteri kaydı, devrin şirkete karşı ileri sürülmesi için gerekir.

Nama yazılı paylar kural olarak serbestçe devredilir. Şirket onayı yalnız iki durumda gündeme gelir. Pay bedeli tamamen ödenmemişse şirket, devralanın ödeme yeterliliği şüpheliyse ve istediği teminat verilmezse onayı reddedebilir (TTK m.491/2). Esas sözleşmeye konulan bağlam hükmünde ise ret, esas sözleşmedeki önemli sebebe dayanmayı veya devredene gerçek değeri ödemeyi önermeyi gerektirir (TTK m.493/1-2). Onay gereken devirde onay verilmedikçe mülkiyet devredende kalır (TTK m.494/1).
Devir sözleşmesi ve karar örnekleri için Anonim Şirketlerde Hisse Devri sayfamızı inceleyin.
Devrin Şirkete Karşı Hüküm İfade Etmesi: Pay Defterine Kayıt
Pay defteri, şirketin nama yazılı pay sahiplerini ve devirleri kaydettiği zorunlu ticari defterdir (TTK m.64/4, m.499/1). Kayıt hakkı doğurmaz, mevcut durumu gösterir. Serbestçe devredilebilen payda mülkiyet ciro ve teslimle geçer, şirket ise pay sahibi olarak pay defterinde yazılı kişiyi tanır.
Makronet’in 1989’dan bu yana yürüttüğü basımlarda en sık görülen devir hatası, ciro edilmiş senedin pay defterine işlenmemesidir. Burayı atlayan çok gördüm: elinizde ciro edilmiş hisse senedi dursa bile, pay defteri güncellenmemişse şirket sizi ortak olarak tanımaz. Kayıt yapılmadan şu haklar şirkete karşı ileri sürülemez:
- Genel kurula katılma ve oy kullanma hakkı
- Kâr payı talep hakkı
- Bilgi alma ve inceleme hakkı
Nama Yazılı Hisse Senedi Hakkında Sık Sorulan Sorular
Nama yazılı hisse senedi basımı kaç gün sürer?
Evrakların eksiksiz teslimi ve tasarım onayından sonra basım 2-3 iş günü içinde tamamlanır. Hissedar ve kupür sayısı yüksek şirketlerde onay aşaması süreyi uzatabilir.
Hisse senedi bastırmadan hisse satışı yapılabilir mi?
Yapılabilir. Çıplak pay yazılı devir sözleşmesiyle satılır, devir pay defterine işlenir (TTK m.499/1). Ancak bu satıştan doğan kazanç, elde tutma süresine bakılmaksızın değer artışı kazancı olarak değerlendirilir (GVK Mükerrer m.80/4).
Limited şirket hisse senedi bastırabilir mi?
Limited şirket pay senedi çıkarabilir, ancak bu senet GVK Mükerrer m.80/1 bakımından hisse senedi sayılmaz (İstanbul VDB özelgesi, 14.04.2014). Pay devri yazılı sözleşme ve noter onayıyla yapılır (TTK m.595). Kapsam dışılıktan yararlanmak için şirketin anonim şirkete dönüşmesi gerekir.
Sermayenin tamamı ödenmeden nama yazılı senet bastırılabilir mi?
Bastırılabilir. Pay bedelinin tamamen ödenmiş olması şartı hamiline yazılı senetlere aittir (TTK m.484/2). Nama yazılı senette ödenmiş miktar senedin üzerine yazılır (TTK m.487/2).
Nama yazılı hisse senedi kaybolursa ne yapılır?
Senedin iptali için mahkemeye başvurulur. Nama yazılı pay senedinde TTK m.657 ile m.661-669 hükümleri uygulanır. İptal kararından sonra şirket yeni senet bastırır, tertip ve kupür bilgisi eski senetle eşleştirilir.
İletişim Kurun
Türkiye’nin her noktasındaki şirketlere hisse senedi basımı konusunda profesyonel ve özelleştirilmiş çözümler sunuyoruz. Hizmetlerimizden yararlanmak için bizim ile irtibata geçin.
Kurumsal Şirket Hatlarımız: 0212 565 40 75 pbx / 0533 350 00 83 / info@makronetbasim.com
Makronet Hisse Senedi Basım ve Danışmanlık firmasının kurucusu Yusuf Halit Kodan; anonim şirketlerin nama ve hamiline yazılı hisse senedi basımı, MKK – HPKS yönetimi ve kurumsal finansal danışmanlık süreçlerinde uzmanlaşmıştır. Bugüne dek binlerce şirketin TTK ve vergi mevzuatına uyumunu sağlayan Kodan, 12.000’den fazla profesyonelin yer aldığı ağında; değer odaklı yatırım, finansal yapılandırma ve yasal matbaa süreçleri üzerine derinlemesine analizler sunmaktadır. Güncel sektörel değerlendirmeleri ve mevzuat rehberlikleri için kendisiyle LinkedIn üzerinden bağlantı kurabilirsiniz.


4 Responses
Nama yazılı hisse senedi yazısını okuduktan sonra konuyu çok daha iyi anladım. Fakat çözemediğimiz farklı sorunlarımız var sizi arayacağım
Nama hisse senedi basımında dikkat edilmesi gereken hukuki gereklilikleri net şekilde özetlemişsiniz, teşekkürler.
2025 düzenlemelerini net açıklamışsınız, teşekkürler.
Tüm sayfalarımızda konuları net açıklamak üzerine içerik oluşturuyoruz.