Sermaye artırımı sonrası pay senedi basımı, gerçek kişi ortağın yeni paylarının hangi vergi rejimine gireceğini belirler. Artırımla doğan paylar için yeni tertip pay senedi veya ilmühaber çıkarılmazsa bu paylar satışta, elde tutma süresine bakılmaksızın değer artış kazancı doğurur (GVK Mükerrer m.80, (4) numaralı bent). Senede bağlanan paylarda iki yıldan fazla elde tutma koşuluyla satış kazancı vergi kapsamı dışında kalır ((1) numaralı bent). Ortak bir kurumsa KVK m.5/1-e uygulanır ve senet basımı şart değildir.
Sermaye artırımında yeni paylar nasıl vergilenir?
Yeni paylar, senede bağlanıp bağlanmadıklarına göre iki ayrı rejime girer. İki rejim de GVK Mükerrer m.80‘in birinci fıkrasında, farklı bentlerde düzenlenir.
| Payın durumu | Uygulanan bent | İki yıl koşulu | Satış kazancının sonucu |
|---|---|---|---|
| Pay senedine veya ilmühabere bağlanmamış pay | (4) numaralı bent: ortaklık haklarının elden çıkarılması | Aranmaz | Süre ne olursa olsun değer artış kazancıdır |
| Pay senedine veya ilmühabere bağlanmış pay | (1) numaralı bent: tam mükellef kurumlara ait hisse senetleri | İki yıldan fazla elde tutma | Koşul sağlanırsa değer artış kazancı sayılmaz |
Kaynak: GVK Mükerrer m.80/1, (1) ve (4) numaralı bentler. İlmühaberin hisse senedi hükmünde sayılması 232 Seri No’lu GVK Genel Tebliği’ne dayanır.
Gelir İdaresi, senede bağlanmamış payda iki yıllık sürenin işlemediği görüşündedir (Ankara VDB özelgesi, 28.02.2017, 38418978-120[Mük80-16/14]-63676; aynı yönde İstanbul VDB özelgesi, 21.06.2017, 181606). Eski paylar için basılmış senet artırım paylarını temsil etmez. Artırım payları, kendi senetleri çıkarılıncaya kadar senede bağlanmamış pay konumundadır.
Bu durumdaki payın satış kazancı hesaplanırken satış bedelinden maliyet düşülür, maliyet Yİ-ÜFE artışı yüzde 10 veya üzerindeyse endekslenir (GVK Mükerrer m.81). Kazancın Mükerrer m.80’deki yıllık istisna tutarı kadar kısmı vergiden istisnadır, yalnız aşan kısım beyan edilir. Kazanç istisna tutarını aşmıyorsa bu kazanç için beyanname verilmez. Yıllık istisna senede bağlanmış paylarda uygulanmaz.
Miras veya bağış gibi ivazsız yollarla edinilen hisse senetlerinin satış kazancı, iki yıl koşulu aranmaksızın değer artış kazancı sayılmaz (GVK Mükerrer m.80/1, (1) numaralı bent). Bu istisna senede bağlanmış paylara ilişkindir. Senede bağlanmamış paylar ivazsız edinilmiş olsa da (4) numaralı bent kapsamında değerlendirilir. Bedelsiz sermaye artırımıyla edinilen paylar ise ivazsız iktisap sayılmaz.
Artırımın kendisi, yani genel kurul kararı, rüçhan süreci ve tescil, sermaye artırımı nedir ve neden yapılır sayfasında anlatılır.
Yeni payların iki yıllık süresi ne zaman başlar?
Başlangıç tarihi artırımın türüne göre değişir. Eski paylar için senet basılmışsa, bedelsiz artırımda ve rüçhan hakkıyla katılınan bedelli artırımda yeni paylar eski payların iktisap tarihini alır. Rüçhan hakkı sınırlanarak yapılan artırımda ise yeni bir alım gerçekleşmiş sayılır ve süre baştan başlar.
| Artırım ve senet durumu | İktisap tarihi | Dayanak |
|---|---|---|
| İç kaynaklardan (bedelsiz) artırım, eski paylar senetli | Eski payların iktisap tarihi | 232 Seri No’lu GVK Genel Tebliği (RG 23.03.2000, 23998) |
| Rüçhan hakkı kullanılarak bedelli artırım, eski paylar senetli | Eski payların iktisap tarihi | 232 Seri No’lu GVK Genel Tebliği |
| Rüçhan hakkı sınırlanarak yapılan artırım | Yeni alım tarihi | 232 Seri No’lu GVK Genel Tebliği |
| Şirkette ilk kez senet basılması | Ortağın senetler üzerinde tasarruf hakkını kazandığı tarih | İstanbul VDB özelgesi, 06.11.2023, 1238228 |
| Önce ilmühaber, sonra pay senedi | İlmühaberin elde edildiği tarih | 232 Seri No’lu GVK Genel Tebliği; İzmir VDB özelgesi, 23.02.2012, 227 |
Rüçhan hakkının sınırlandırıldığı artırımlar tahsisli sermaye artırımı sayfasında, iktisap tarihinin genel kuralları değer artış kazancında ilk iktisap tarihi sayfasında anlatılır.
Artırım payı geç basılırsa ne olur?
Eski paylar senetliyken ikinci tertip tescilden yıllar sonra basılırsa, iki yıllık süreyi senedin teslim tarihinden hesaplamak güvenli yoldur. Bu hesap, sürenin başlangıcına ilişkin iki okumanın ikisiyle de uyumludur:
| Okuma | Sonuç | Dayanak |
|---|---|---|
| Tebliğ kuralı | Bedelsiz ve rüçhanlı paylar eski payın iktisap tarihini alır | 232 Seri No’lu GVK Genel Tebliği |
| İdarenin senet şartı | Senede bağlanmadan süre işlemez, tarih yeni senetler üzerinde tasarruf hakkının kazanıldığı gündür | İstanbul VDB özelgesi, 06.11.2023, 1238228; Ankara VDB özelgesi, 28.02.2017, 63676 |
İki okuma farklı tarih verebilir: sayısal örnekteki şirkette birinci okumaya göre 2021, ikinci okumaya göre 2023. Teslim tarihi ikisinden geç olanıdır, bu yüzden teslimden itibaren iki yıldan fazla süre geçmişse koşul iki okumaya göre de sağlanır.
Tebliğ kuralını geç basılmış ikinci tertibe uygulayan bir özelge veya yargı kararı tespit edemedik. İkinci okumanın dayandığı özelgeler de payların ilk kez senede bağlandığı durumlarda verilmiştir. Bu nedenle Makronet olarak geç basımda devir planını eski payın tarihine değil teslim tarihine dayandırmanızı, yeni artırımlarda ise senedi tescilden hemen sonra bastırmanızı öneriyoruz.
Senet basılan ve basılmayan iki ortak: sayısal karşılaştırma
Aynı tarihte kurulan, aynı artırımı yapan ve aynı bedelle devredilen iki şirkette tek fark ikinci tertip senedin basılıp basılmamasıdır. Her iki şirket de tek ortağa aittir, artırım rüçhan hakkı kullanılarak bedelli yapılmıştır.
| Unsur | Senaryo 1: ikinci tertip basılmadı | Senaryo 2: ikinci tertip basıldı |
|---|---|---|
| Kuruluş ve sermaye | 2021, 1.000.000 TL | 2021, 1.000.000 TL |
| Birinci tertip senet | 2021’de basıldı | 2021’de basıldı |
| 2023 artırımı | Rüçhanlı bedelli, sermaye 5.000.000 TL | Rüçhanlı bedelli, sermaye 5.000.000 TL |
| İkinci tertip senet | Basılmadı | Tescilden hemen sonra basıldı |
| 2026 devir bedeli | 50.000.000 TL | 50.000.000 TL |
| Birinci tertip paylar (sermayenin 1/5’i) | 10.000.000 TL bedel, 9.000.000 TL kazanç, kapsam dışı | 10.000.000 TL bedel, 9.000.000 TL kazanç, kapsam dışı |
| Artırım payları (sermayenin 4/5’i) | 40.000.000 TL bedel, 36.000.000 TL kazanç, (4) numaralı bent kapsamında beyana tabi | 40.000.000 TL bedel, 36.000.000 TL kazanç, kapsam dışı |
| Beyana giren kazanç | 36.000.000 TL | Yok |
Kazançlar endeksleme ve yıllık istisna öncesidir. Senaryo 2’de 2026 devri, iktisap tarihi 2021 de alınsa 2023 de alınsa iki yıldan fazla elde tutma koşulunu karşılar. Artırım bedelsiz olsaydı iktisap tarihi sonucu değişmezdi, maliyet 232 Seri No’lu GVK Genel Tebliği’ndeki bölüştürme yöntemiyle hesaplanırdı.
İki ortak arasındaki 36.000.000 TL’lik beyan farkını yaratan tek işlem, artırımdan sonra ikinci tertip senedin bastırılmasıdır.
Yeni tertip senet nasıl basılır, eski senetler ne olur?
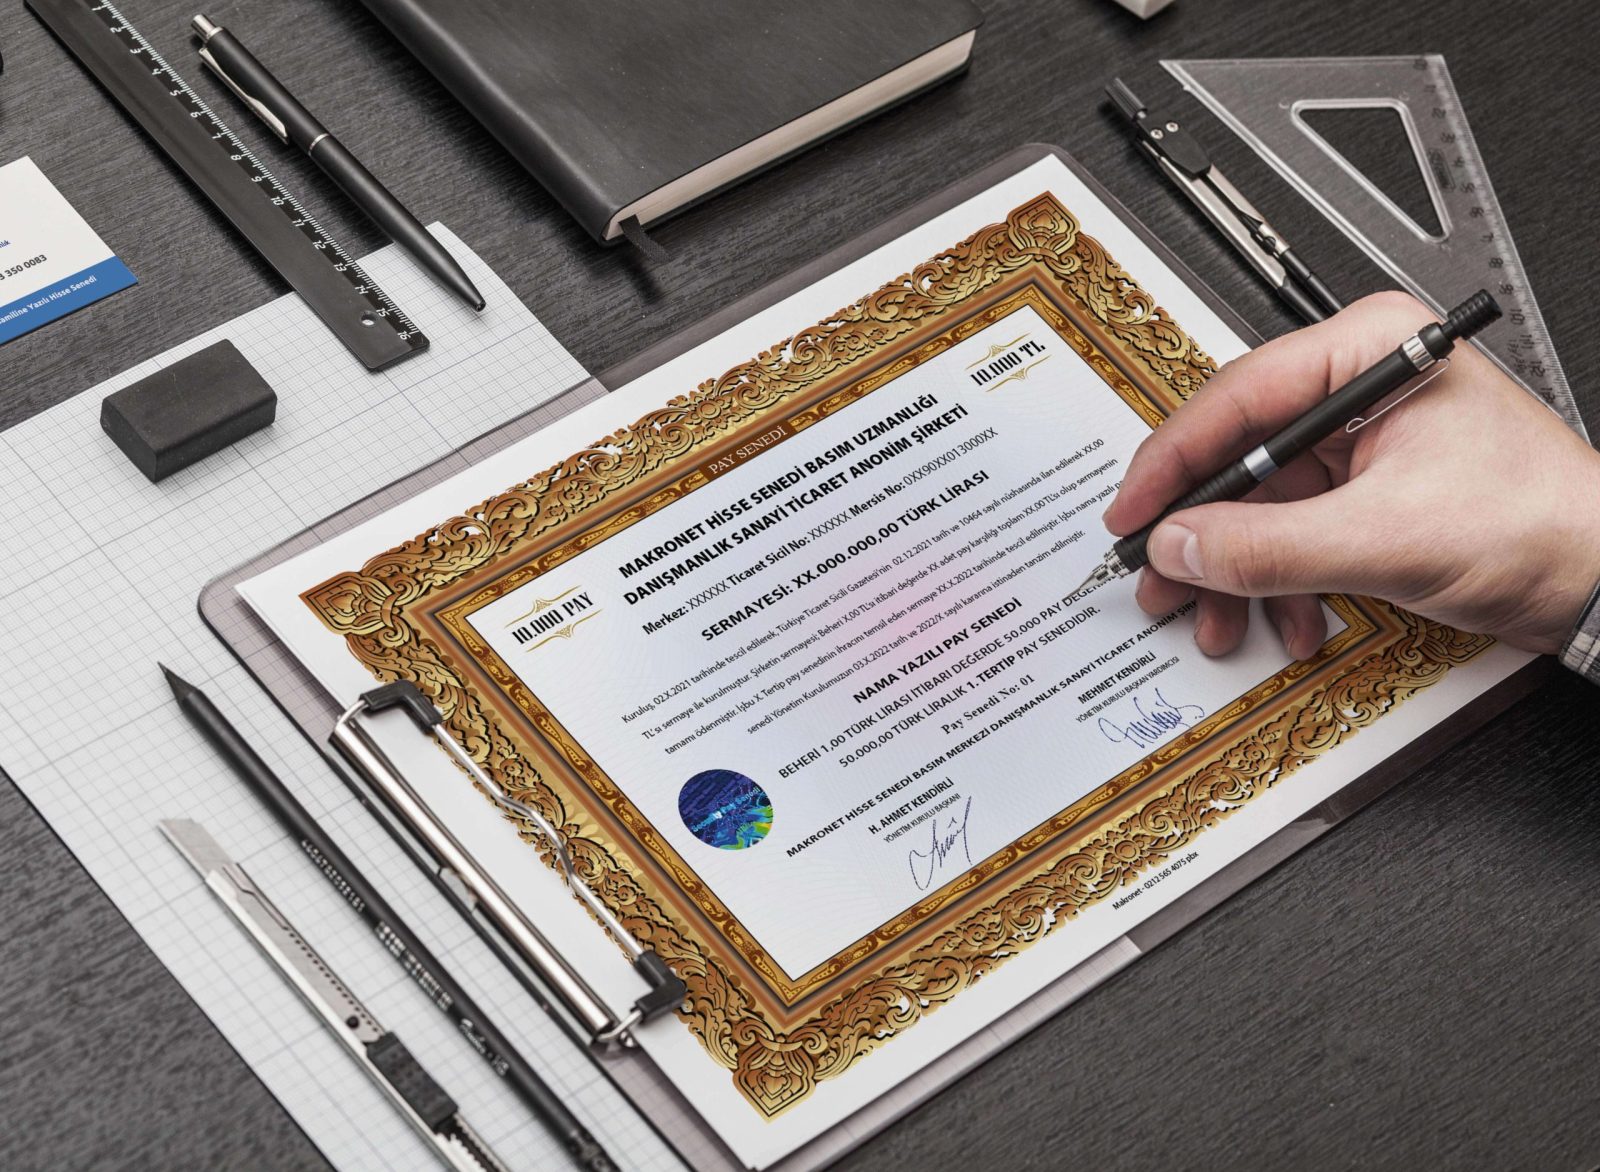
Sermaye artırımı daha önce basılmış senetleri geçersiz kılmaz. Mevcut senetler birinci tertip olarak kalır, yalnız artırılan sermayeyi temsil eden paylar için ikinci tertip senet bastırılır. Tertip bilgisi senedin üzerinde gösterilir (TTK m.487/1).
Makronet’e sermaye artırımından sonra sık gelen sorulardan biri, eski senetlerin yeni sermayeyi de kapsayıp kapsamadığıdır. Kapsamaz: birinci tertip senet yalnız artırım öncesindeki payları temsil eder. Ortak bu durumda senetli ve senetsiz iki ayrı pay grubunun sahibidir.
İkinci tertip basımı nama paylarda beş, hamiline paylarda yedi adımda tamamlanır:
- Sermaye artırımı ticaret siciline tescil edilir. Tescilden önce çıkarılan paylar geçersizdir (TTK m.486/1).
- Yönetim kurulu, ikinci tertip senetlerin basımına ve kupür dağılımına karar verir. Karar örneği hisse senedi basımı için yönetim kurulu kararı sayfasındadır.
- Hamiline paylarda basım kararı ticaret siciline tescil edilir ve ilan edilir, internet sitesi açmakla yükümlü şirketlerde ayrıca sitede yayımlanır (TTK m.486/2, m.1524).
- Hamiline paylarda pay sahipleri ile sahip oldukları paylara ilişkin bilgiler, senetler dağıtılmadan önce MKK’ya (Merkezi Kayıt Kuruluşu) bildirilir (TTK m.486/2).
- Senetler basılır.
- Senetler ortaklara teslim edilir.
- Teslim tarihi bir tutanakla belgelenir, nama paylarda yeni paylar pay defterine işlenir (TTK m.487/2).
Artırımın tescili ile hamiline basım kararının tescili ayrı işlemlerdir; ikincisi artırım tescilinden sonra ayrıca yapılır.
Makronet olarak teslim tutanağını saklamanızı öneriyoruz: iktisap tarihi senetler üzerinde tasarruf hakkının kazanıldığı gün olarak tartışılırsa en doğrudan belge budur.
Uygulamada güvenlik özelliği eksik bir senedin vergi avantajını kaybettirdiği sanılır. TTK m.487 güvenlik önlemlerinin eksikliğini geçersizlik yaptırımına bağlamaz. Güvenlik katmanının işlevi sahteciliği önlemek ve senedin aslını ispatlamaktır. Makronet’in bastığı senetlerde IOTA (eski adıyla IHMA) tescilli hologram, giyoş desen ve UV reaktif görünmez filigran bulunur; bu katmanlar senedin sahte bir kopyayla değiştirilmesini engeller. Ayrıntılar güvenlik hologramı sayfasındadır.
Hamiline ve nama paylarda basım ne zaman zorunlu?
Hamiline paylarda basım kanuni zorunluluktur, nama paylarda yalnız azlık talep ederse zorunlu hale gelir. Vergi sonucu bu ayrımdan bağımsızdır.
| Unsur | Hamiline yazılı pay | Nama yazılı pay |
|---|---|---|
| Basım zorunluluğu | Var | Kural olarak yok |
| Süre | Pay bedellerinin tamamen ödendiği tarihten itibaren üç ay (TTK m.486/2) | Azlık talep ederse basılır ve tüm nama pay sahiplerine dağıtılır (TTK m.486/3) |
| Bedel şartı | Pay bedeli tamamen ödenmeden senet çıkarılamaz (TTK m.484/2) | Bedeli ödenmemiş pay için de senet çıkarılabilir |
| Basım kararı | Tescil ve ilan edilir, internet sitesi açmakla yükümlü şirkette sitede yayımlanır (TTK m.486/2) | Tescil gerekmez |
| MKK bildirimi | Pay sahipleri ve paylara ilişkin bilgiler senetler dağıtılmadan önce MKK’ya bildirilir (TTK m.486/2) | Yok |
| Yaptırım | Bildirimi yapmayanlara TTK m.562/13-a uyarınca idari para cezası | Yok |
Azlık, kapalı şirkette sermayenin en az onda birini temsil eden pay sahipleridir (TTK m.411). Tescilden önce pay senedi çıkaran kişi bundan doğan zararlardan sorumludur (TTK m.486/4), bu yüzden ikinci tertip basımı tescilden sonra yapılır.
m.562/13-a’daki ceza tutarı her yıl yeniden değerleme oranıyla değişir. Hamiline payın devrinde bildirim yapılmamasına bağlanan (b) bendi Anayasa Mahkemesi kararıyla iptal edildi (AYM E.2021/28, K.2024/11, 18.01.2024). Devirde bildirim yapılmazsa devralan, bildirim yapılıncaya kadar paya bağlı haklarını kullanamaz (TTK m.489/1, ikinci cümle).
Bildirim adımları hamiline yazılı hisse senedi MKK kaydı, nama paylardaki seçenekler nama yazılı hisse senedi sayfasında anlatılır.
Tüzel kişi ortakta KVK m.5/1-e
Ortak bir kurumsa satış kazancına GVK Mükerrer m.80 değil Kurumlar Vergisi Kanunu m.5/1-e uygulanır ve pay senedinin basılmış olması şart değildir. İstisna, satıştan önce en az iki tam yıl (730 gün) aktifte yer alan iştirak hissesinin satış kazancına uygulanır.
| Şart | İçerik |
|---|---|
| Elde tutma | Satış tarihinden geriye en az iki tam yıl (730 gün) aktifte kayıtlı olma |
| İstisna oranı | Kazancın yüzde 50’si. 9160 sayılı Cumhurbaşkanı Kararı (karar 26.11.2024, RG 27.11.2024, 32735) ile yüzde 75’ten indirildi, 27.11.2024 ve sonrasındaki satışlara uygulanır |
| Fon hesabı | İstisna edilen kazanç, satış yılını izleyen beşinci yılın sonuna kadar pasifte özel fon hesabında tutulur |
| Tahsil | Satış bedeli, satış yılını izleyen ikinci takvim yılının sonuna kadar tahsil edilir |
| Kapsam dışı | Menkul kıymet ticaretiyle uğraşan kurumların bu amaçla elde tuttukları hisseler |
Kaynak: KVK m.5/1-e; istisna oranı için 9160 sayılı Cumhurbaşkanı Kararı.
Kurumlar vergisi genel oranı 2026 için yüzde 25’tir, bankalar ve bazı finans kuruluşlarına yüzde 30 uygulanır (KVK m.32/1). Genel orana tabi bir kurumda istisna yüzde 50 olduğundan iştirak hissesi satış kazancının efektif vergi yükü yüzde 12,5’tir: 10.000.000 TL kazançta ortak kurum 1.250.000 TL kurumlar vergisi öder. Yüzde 30 orana tabi kurumda efektif yük yüzde 15’tir.
Gerçek kişi ve kurum ortak için basımın getirdiği farklar hisse senedi bastırmanın vergisel avantajları sayfasında karşılaştırılır.
Devirden önce kontrol tablosu
Pay devri konuşulmadan önce yedi soru cevaplanır. Bu kontroller şirket büyüklüğünden bağımsızdır: küçük bir aile şirketinde de senede bağlanmamış artırım payının satış kazancı (4) numaralı bende girer.
| # | Soru | Belge | Riskli cevap ve sonucu |
|---|---|---|---|
| 1 | Birinci tertip paylar senede veya ilmühabere bağlanmış mı? | Yönetim kurulu kararı, teslim tutanağı | Hayır: Senede veya ilmühabere bağlanmamış paylar (4) numaralı bent kapsamındadır. Bu paylar için ilk kez basılan senet geçmiş süreyi saymaz |
| 2 | Artırım payları için ikinci tertip basılmış mı? | Tescil tarihi, senet teslim tarihi | Hayır: Artırım payları (4) numaralı bent kapsamında kalır |
| 3 | İkinci tertip tescilden uzun süre sonra mı basılmış? | Tescil ve teslim tarihleri | Evet: Süre teslim tarihinden hesaplanır. Teslimden itibaren iki yıldan fazla geçmemişse devir ertelenmeli veya kazanç değer artış kazancı kabul edilmelidir |
| 4 | Artırımda rüçhan hakkı sınırlanmış mı? | Genel kurul kararı | Evet: Yeni paylar için süre baştan başlar |
| 5 | Devir tarihinde iki yıldan fazla dolmuş mu? | İktisap tarihi | Hayır: Satış kazancı değer artış kazancıdır. Miras veya bağışla edinilen hisse senetleri hariçtir, senede bağlanmamış paylar hariç değildir |
| 6 | Hamiline paylarda MKK bildirimi yapılmış mı? | HPKS kaydı | Hayır: Devralan, bildirim yapılıncaya kadar paya bağlı haklarını kullanamaz |
| 7 | Satan ortak gerçek kişi mi? | Ortaklık yapısı | Hayır, kurum: Bu tablo yerine KVK m.5/1-e ve 730 gün kuralı uygulanır |
Kaynak: 1, 2 ve 5 için GVK Mükerrer m.80/1 ve İstanbul VDB özelgesi, 06.11.2023, 1238228; 3 ve 4 için 232 Seri No’lu GVK Genel Tebliği; 6 için TTK m.489/1, ikinci cümle; 7 için KVK m.5/1-e.
Makronet ikinci tertip senetleri onaydan sonra 2-3 iş günü içinde teslim eder, hamiline paylarda MKK bildirimi için ücretsiz danışmanlık ve uzaktan bağlantı desteği verir.
Sık sorulan sorular
Senet yerine ilmühaber çıkarılırsa aynı vergi sonucu sağlanır mı?
Evet. İlmühabere hisse senetlerinin vergilendirilmesine ilişkin hükümler uygulanır ve iki yıldan fazla elde tutma koşuluyla kazanç kapsam dışında kalır. İlmühaber sonradan senede çevrilirse iktisap tarihi ilmühaberin elde edildiği tarihtir (232 Seri No’lu GVK Genel Tebliği). İki belgenin farkları ilmühaber mi pay senedi mi sayfasındadır.
Limited şirkette sermaye artırımından sonra pay senedi basılabilir mi?
Basılabilir, ancak vergi sonucunu değiştirmez. Limited şirkette esas sermaye payları için ispat aracı niteliğinde senet veya nama yazılı senet çıkarılabilir (TTK m.593/2). Bu senet payı hisse senedine çevirmez, devir yine noter onaylı yazılı sözleşmeyle yapılır (TTK m.595). Gelir İdaresi, limited şirket pay senedini menkul kıymet saymaz (İstanbul VDB özelgesi, 14.04.2014, 906), bu nedenle satış kazancı (4) numaralı bent kapsamındadır. Ayrıntı limited şirketler pay senedi çıkarabilir mi sayfasındadır.
İletişim Kurun
Türkiye’nin her noktasındaki şirketlere hisse senedi basımı konusunda profesyonel ve özelleştirilmiş çözümler sunuyoruz. Hizmetlerimizden yararlanmak için bizim ile irtibata geçin.
Kurumsal Şirket Hatlarımız: 0212 565 40 75 pbx / 0533 350 00 83 / info@makronetbasim.com
Makronet Hisse Senedi Basım ve Danışmanlık firmasının kurucusu Yusuf Halit Kodan; anonim şirketlerin nama ve hamiline yazılı hisse senedi basımı, MKK – HPKS yönetimi ve kurumsal finansal danışmanlık süreçlerinde uzmanlaşmıştır. Bugüne dek binlerce şirketin TTK ve vergi mevzuatına uyumunu sağlayan Kodan, 12.000’den fazla profesyonelin yer aldığı ağında; değer odaklı yatırım, finansal yapılandırma ve yasal matbaa süreçleri üzerine derinlemesine analizler sunmaktadır. Güncel sektörel değerlendirmeleri ve mevzuat rehberlikleri için kendisiyle LinkedIn üzerinden bağlantı kurabilirsiniz.