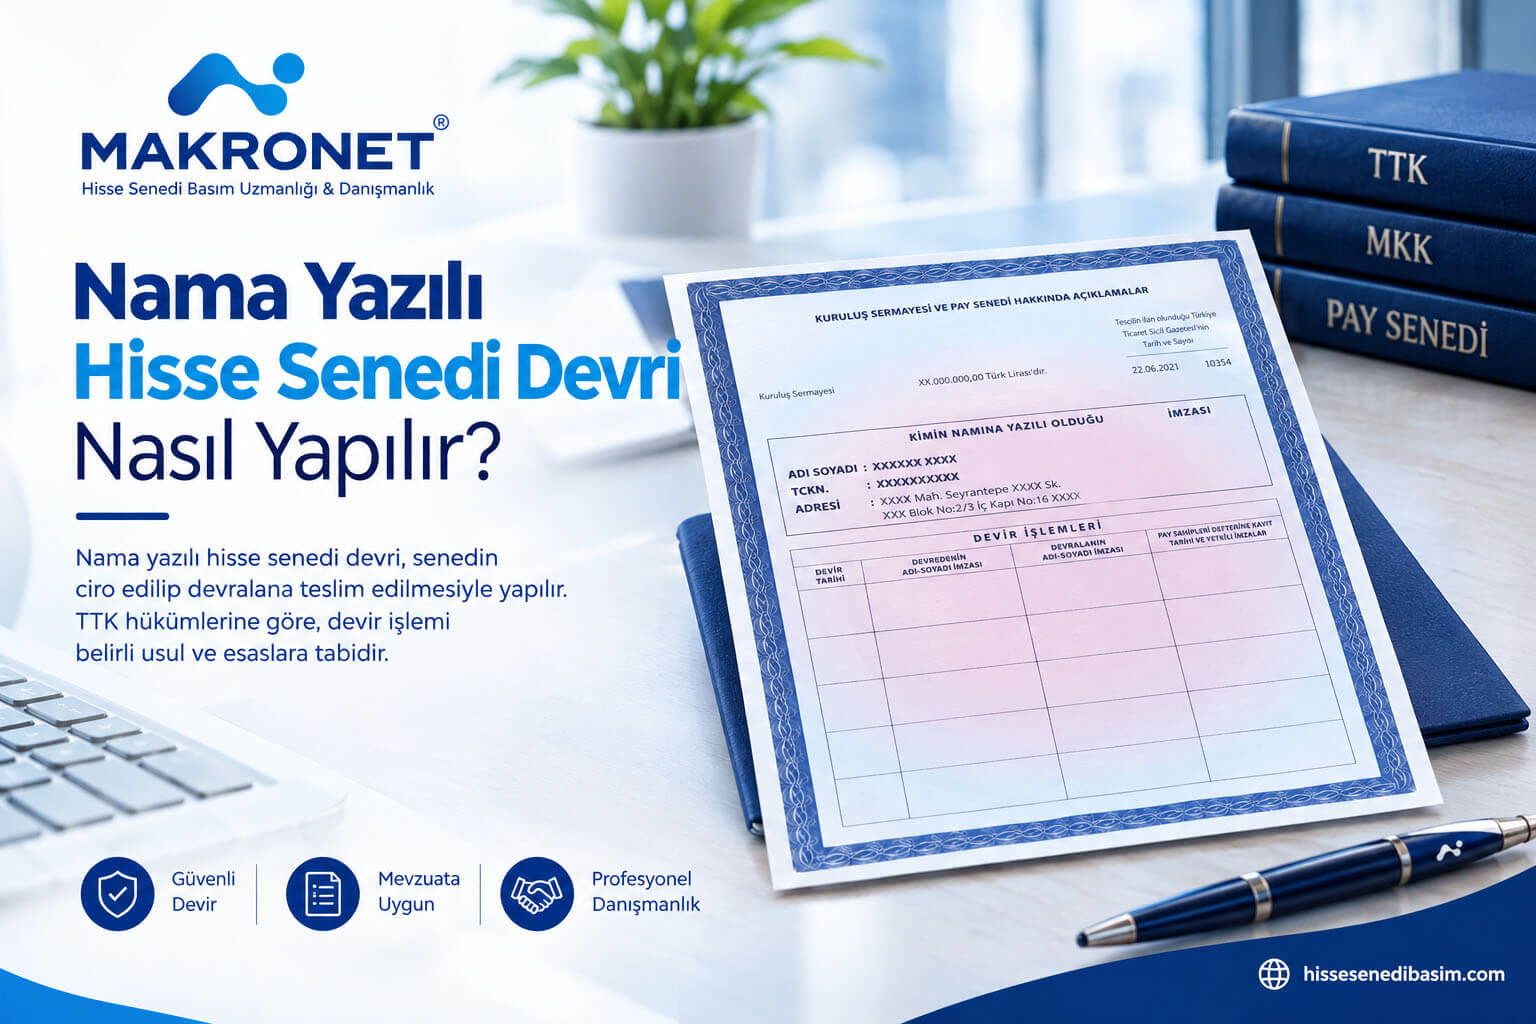
Nama yazılı hisse senedi devri, senedin ciro edilip devralana teslim edilmesiyle yapılır (TTK m.490/2). Noter onayı gerekmez. Devralan, devir pay defterine kaydedilince şirkete karşı pay
Nama yazılı hisse senedi devri, senedin ciro edilip devralana teslim edilmesiyle yapılır (TTK m.490/2). Noter onayı gerekmez. Devralan, devir pay defterine kaydedilince şirkete karşı pay
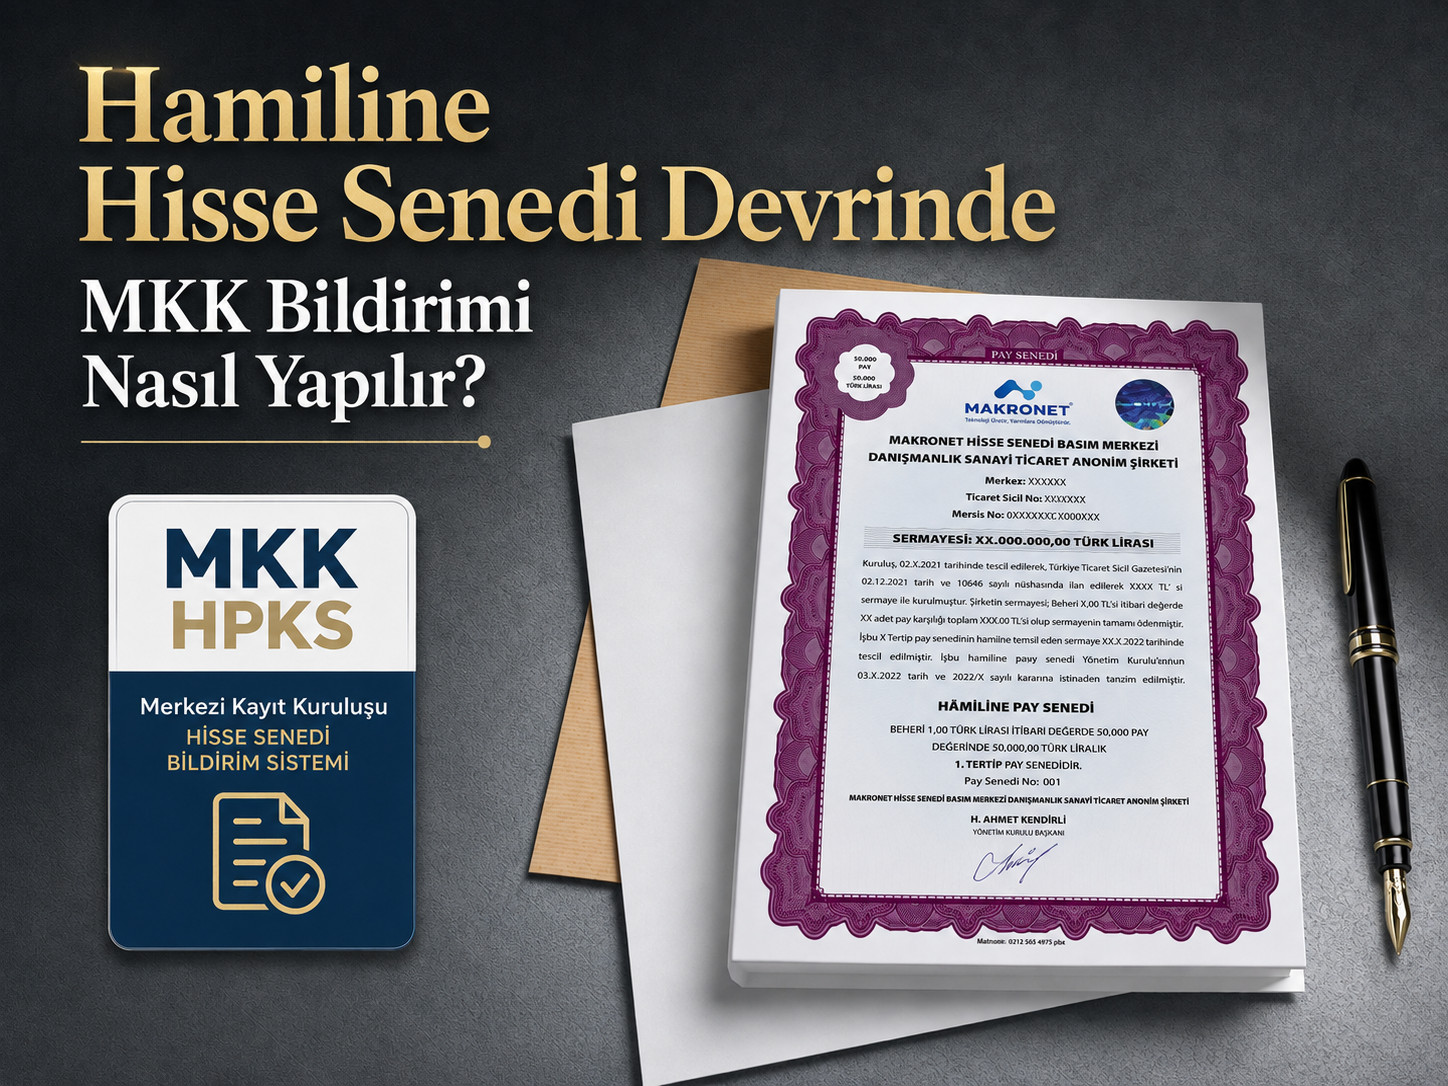
Hamiline hisse senedi devrinde MKK bildirimi, payı devralan kişinin devri Merkezi Kayıt Kuruluşu’nun Hamiline Pay Kayıt Sistemi’ne (HPKS) işletmesidir. Senedin elden teslimi devri satıcı ile
Evet, kural olarak ödenir: işverenin çalışana bedelsiz veya indirimli verdiği pay senedinden doğan menfaat ücrettir ve gelir vergisine tabidir. İşveren Sanayi ve Teknoloji Bakanlığı kriterlerine
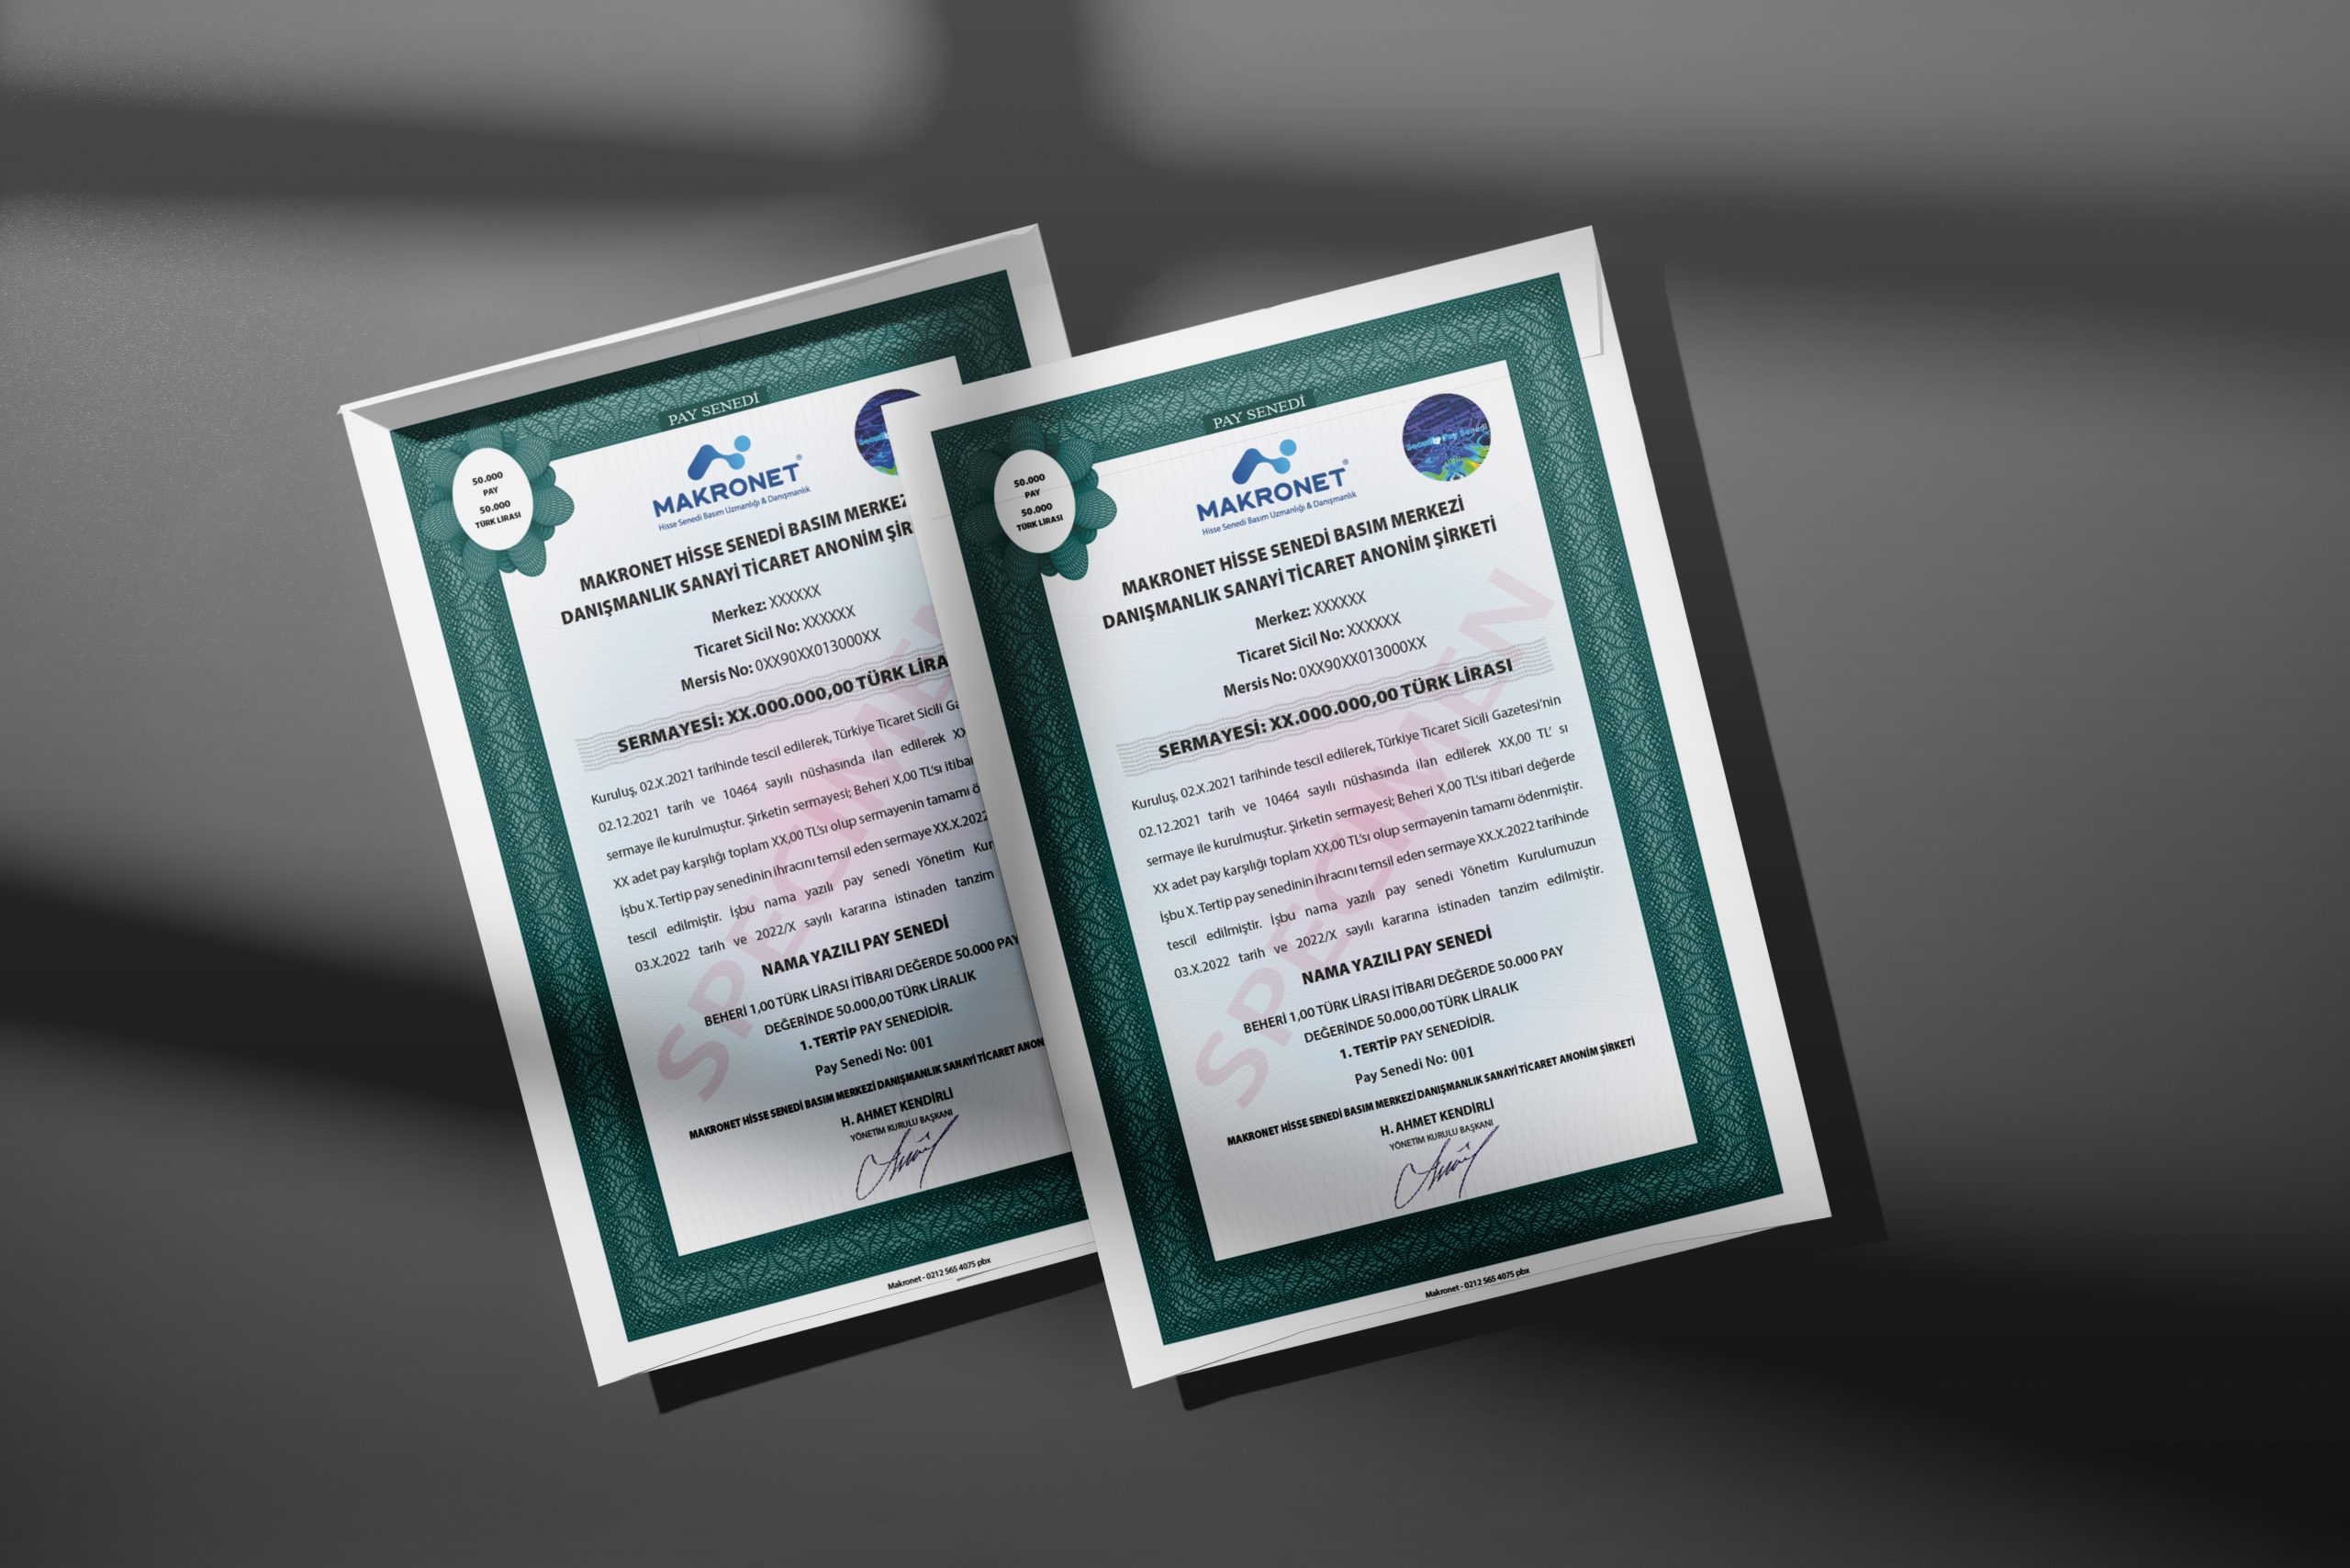
Hamiline yazılı pay senetleri nama yazılıya çevrilebilir. Dönüşüm, TTK m.485 uyarınca genel kurulda alınan esas sözleşme değişikliği kararıyla yapılır. Karar tescil edildikten sonra eski hamiline
Evet, sermaye taahhüdü tamamen ödenmeden pay devredilebilir. Bedeli ödenmemiş nama yazılı payın devri yasak değildir, şirketin onayına bağlıdır (TTK m.491). Şirket onayı reddetmek için iki

Anonim şirkette hisse devri iki aşamada tamamlanır: önce payın türüne uygun devir işlemi yapılır, sonra devir şirkete karşı kayda geçirilir. Nama yazılı senet ciro edilip
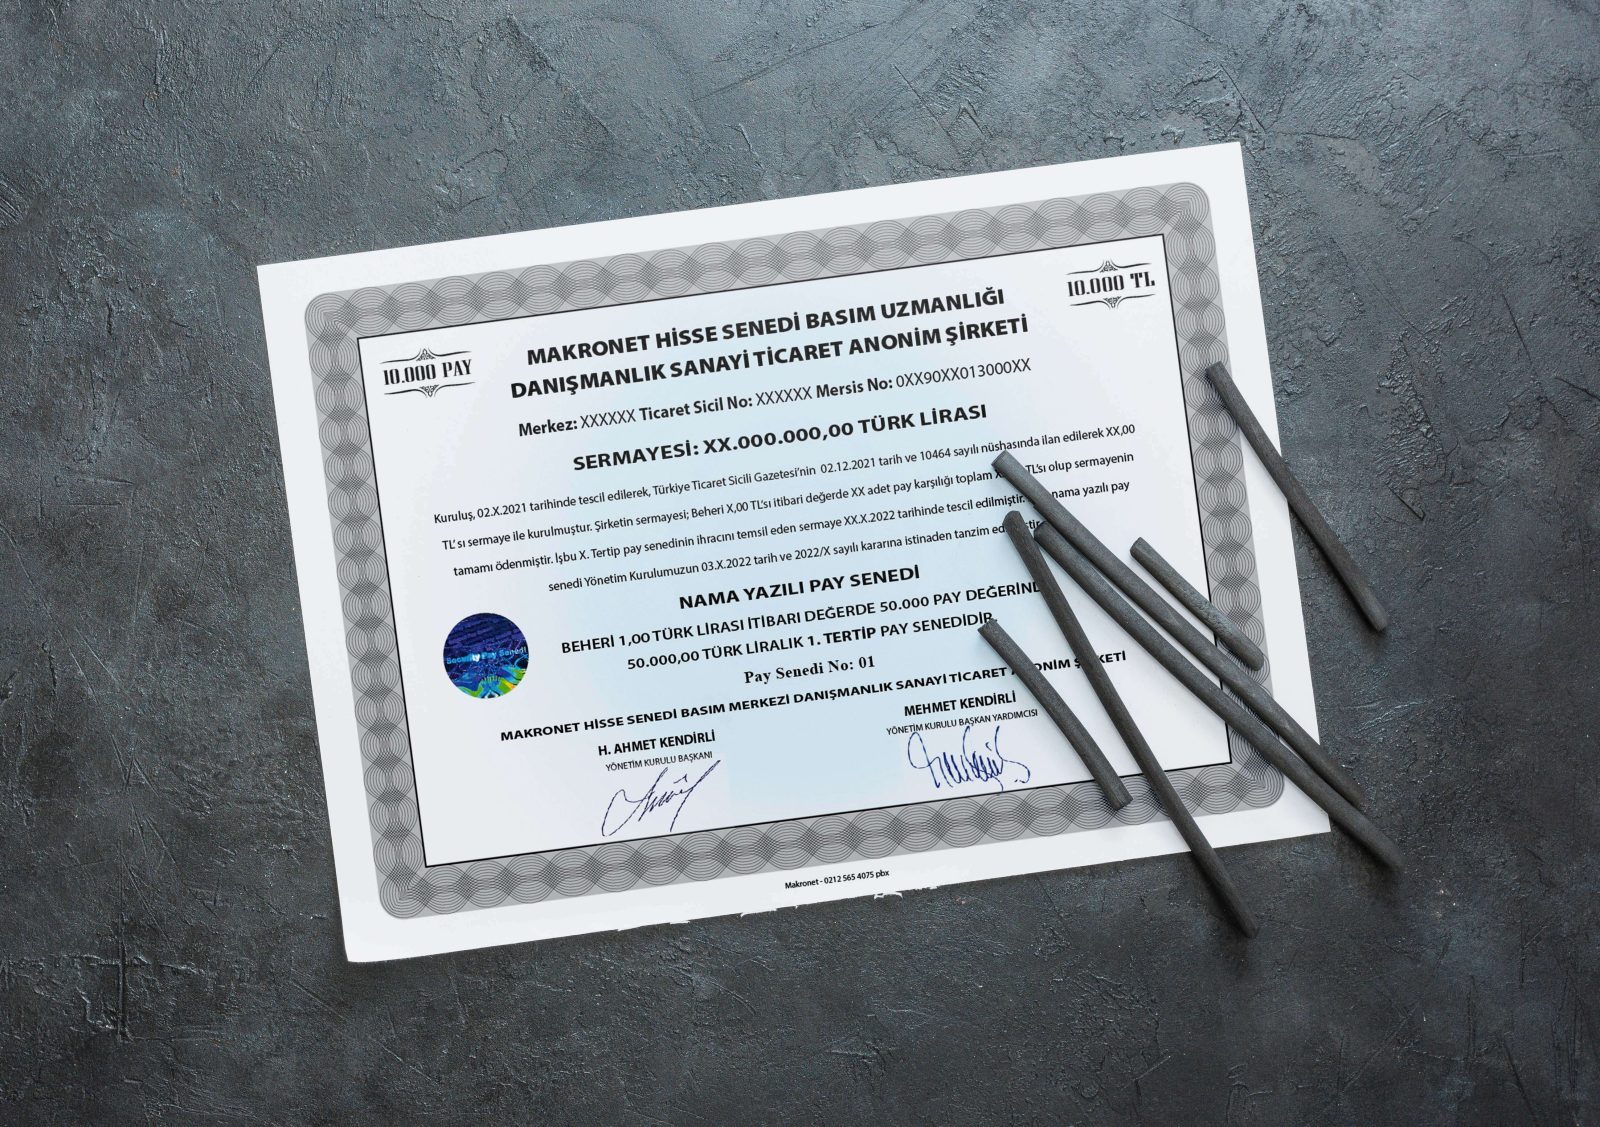
Anonim şirketlerde imtiyazlı pay, esas sözleşmeyle kâr payı, oy veya tasfiye gibi haklarda üstünlük tanınmış paydır (TTK m.478). Uygulamada imtiyazlı hisse senedi adıyla da bilinir.
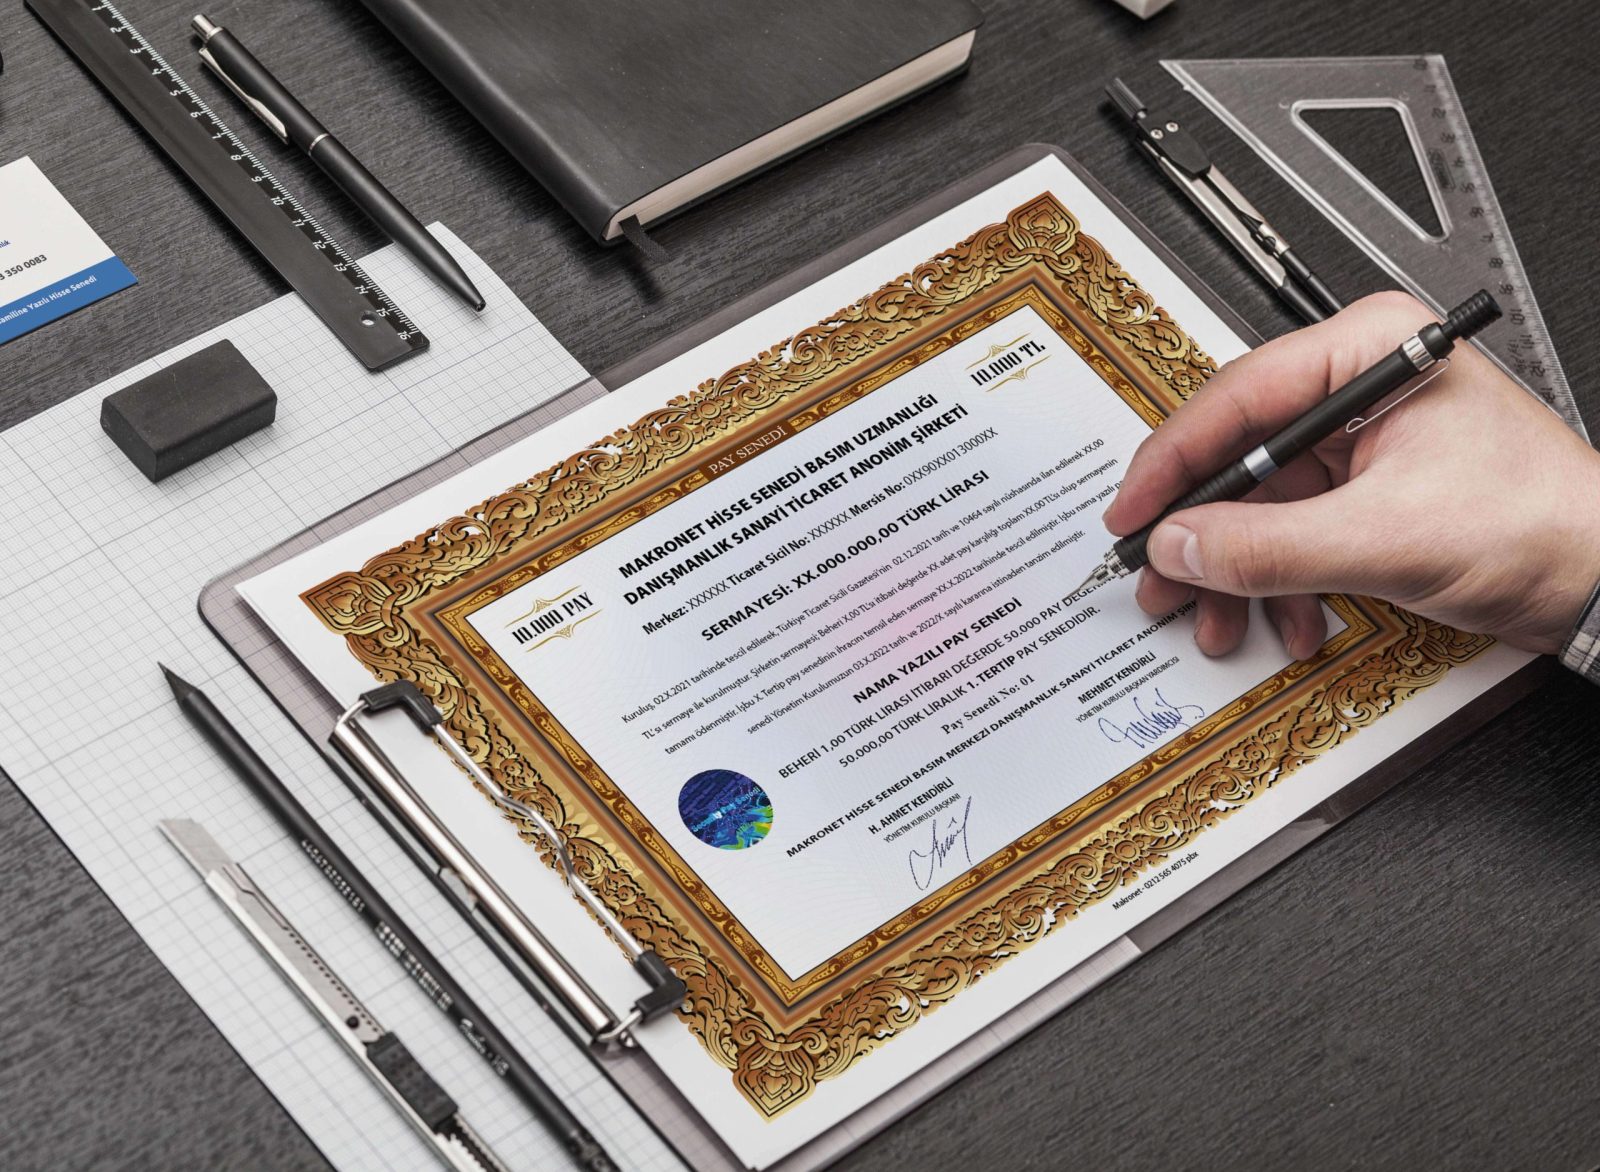
Sermaye artırımı sonrası pay senedi basımı, gerçek kişi ortağın yeni paylarının hangi vergi rejimine gireceğini belirler. Artırımla doğan paylar için yeni tertip pay senedi veya

Hisse senedi basımı dört belgenin matbaaya iletilmesiyle başlar: şirket kuruluş gazetesi, varsa sermaye artırım gazetesi, yönetim kurulu kararı ve vergi levhası. Nama yazılı paylarda süreç
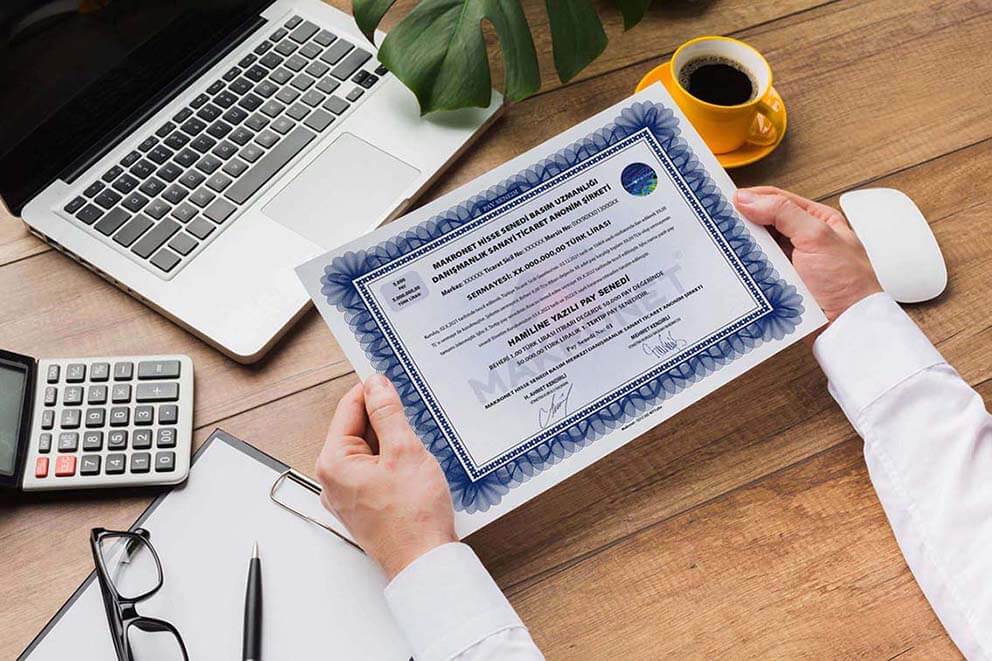
Hamiline yazılı hisse senedi, üzerinde sahibinin adı yazmayan ve fiziksel olarak elinde bulunduran kişiye ait kabul edilen kıymetli evrak türüdür. 2026 itibarıyla halka açık olmayan