Hisse devrinin pay defterine kaydı, devrin usulüne uygun yapıldığı ispat edildikten sonra şirket tarafından yapılır (TTK m.499/2). Kayıt devri kurmaz, açıklayıcıdır: devir taraflar arasında kayıttan önce de geçerlidir. Devralan ise oy ve kâr payı gibi haklarını şirkete karşı ancak kayıtla kullanabilir, çünkü şirket yalnız deftere kayıtlı kişiyi pay sahibi kabul eder (TTK m.499/4).
Bu rehber halka kapalı anonim şirketleri kapsar. MKK’da kayden izlenen borsa paylarında Sermaye Piyasası Kanunu hükümleri saklıdır (TTK m.499/5).
Hisse Devri Pay Defterine Nasıl Kaydedilir?
Onaya tabi olmayan nama yazılı paylarda devir, devreden ile devralan arasında ciro ve zilyetliğin geçirilmesiyle tamamlanır. Kayıt süreci bu nedenle devralanın şirkete başvurmasıyla başlar ve beş adımda ilerler:
- Devralan, devrin tamamlandığını gösteren belgeyle şirkete yazılı başvurur.
- Hukuki işlemle devredilen bağlı veya bedeli ödenmemiş paylarda önce şirketin onayı alınır (TTK m.491-493).
- Yönetim kurulu, devrin usulüne uygun yapıldığını ibraz edilen belgeler üzerinden inceler.
- Devredenin kaydı kapatılır, devralan ad, soyad, unvan ve adresiyle deftere yazılır.
- Şirket, kaydın yapıldığını pay senedinin üzerine işaret eder (TTK m.499/3).
Onayın hangi hallerde arandığı ve devrin kendisinin nasıl yapıldığı anonim şirkette hisse devri rehberimizde anlatılıyor.
Kaydın yapıldığı yer şirketin kuruluş tarihine göre değişir. Pay defteri, İşletmenin Muhasebesiyle İlgili Olmayan Ticari Defterlerin Elektronik Ortamda Tutulması Hakkında Tebliğ ile elektronik ortama taşındı (RG 14.02.2025). Ticaret Bakanlığı’nın 18.12.2025 tarihli açıklamasına göre 1 Ocak 2026’dan sonra tescil edilen şirketler pay defterini Elektronik Ticari Defter Sistemi (ETDS) üzerinden tutar. Kuruluşu ve esas sözleşme değişikliği Bakanlık iznine tabi şirketlerin ETDS’ye geçiş süresi de aynı açıklamaya göre 1 Ocak 2026’da doldu. Bu şirketlerde devir kaydı fiziki deftere değil, elektronik pay defterine işlenir (TTK m.64/4). 31.12.2025’e kadar kurulmuş diğer şirketler için ETDS isteğe bağlıdır, bu şirketler kâğıt pay defterine kayıtla devam edebilir.
Defterdeki devir satırının hangi bilgilerle doldurulacağı ve örnek kayıt, pay defteri nasıl doldurulur yazımızda yer alıyor.
Pay Defterine Kayıt İçin Hangi Belgeler Gerekir?
Kayda esas belge, payın türüne ve devrin yoluna göre değişir. Yönetim kurulu, ibraz edilen belgeden devrin kanuni şekle uygun yapıldığını ve gerekiyorsa şirket onayının alındığını görmelidir. Usulüne uygunluğu ispat edilemeyen devirde devralan deftere yazılamaz (TTK m.499/2).
| Payın türü veya devrin yolu | Devrin şekli | Kayıt için ibraz edilen | Dayanak |
|---|---|---|---|
| Nama yazılı pay senedi | Ciro ve senedin zilyetliğinin devralana geçirilmesi | Devralan adına cirolanmış pay senedinin aslı | TTK m.490/2 |
| İlmühaber | Nama yazılı senet gibi ciro ve zilyetliğin geçirilmesi | Devralan adına cirolanmış ilmühaberin aslı | TTK m.490/2 kıyasen |
| Senede bağlanmamış (çıplak) pay | Alacağın temliki | Yazılı devir (temlik) sözleşmesi | TBK m.183-184 |
| Bedeli tamamen ödenmemiş pay | Payın türüne göre yukarıdaki şekil | Devir belgesi, hukuki işlemle devirde ayrıca şirketin onayı | TTK m.491/1 |
| Esas sözleşmede devri onaya bağlanmış pay | Payın türüne göre yukarıdaki şekil | Devir belgesi, şirketin onayı ve payların devralanın kendi adına ve hesabına edinildiğine dair açık beyan | TTK m.492, m.493/3 |
| Miras, mirasın paylaşımı, mal rejimi veya cebri icra | Kanuni intikal, ciro aranmaz | Mirasçılık belgesi, mahkeme veya icra kararı | TTK m.490/2, m.491/1, m.494/2 |
| Pay üzerinde intifa hakkı | Hakkın kurulması | İntifa hakkının kurulduğunu gösteren belge | TTK m.499/1-2 |
Kayıt başvurusunda noter onaylı sözleşme aranmaz: anonim şirket payının devri için kanun noter şekli öngörmez (TTK m.490/2). Noter şartı limited şirket payının devrine aittir (TTK m.595/1).
Kayıt Pay Senedine Nasıl İşaret Edilir?
Şirket, devralanı pay defterine yazdıktan sonra kaydın yapıldığını pay senedinin üzerine işaret eder (TTK m.499/3). İşaret sayesinde senedi eline alan kişi, devrin şirket kayıtlarına geçip geçmediğini defteri görmeden anlayabilir.
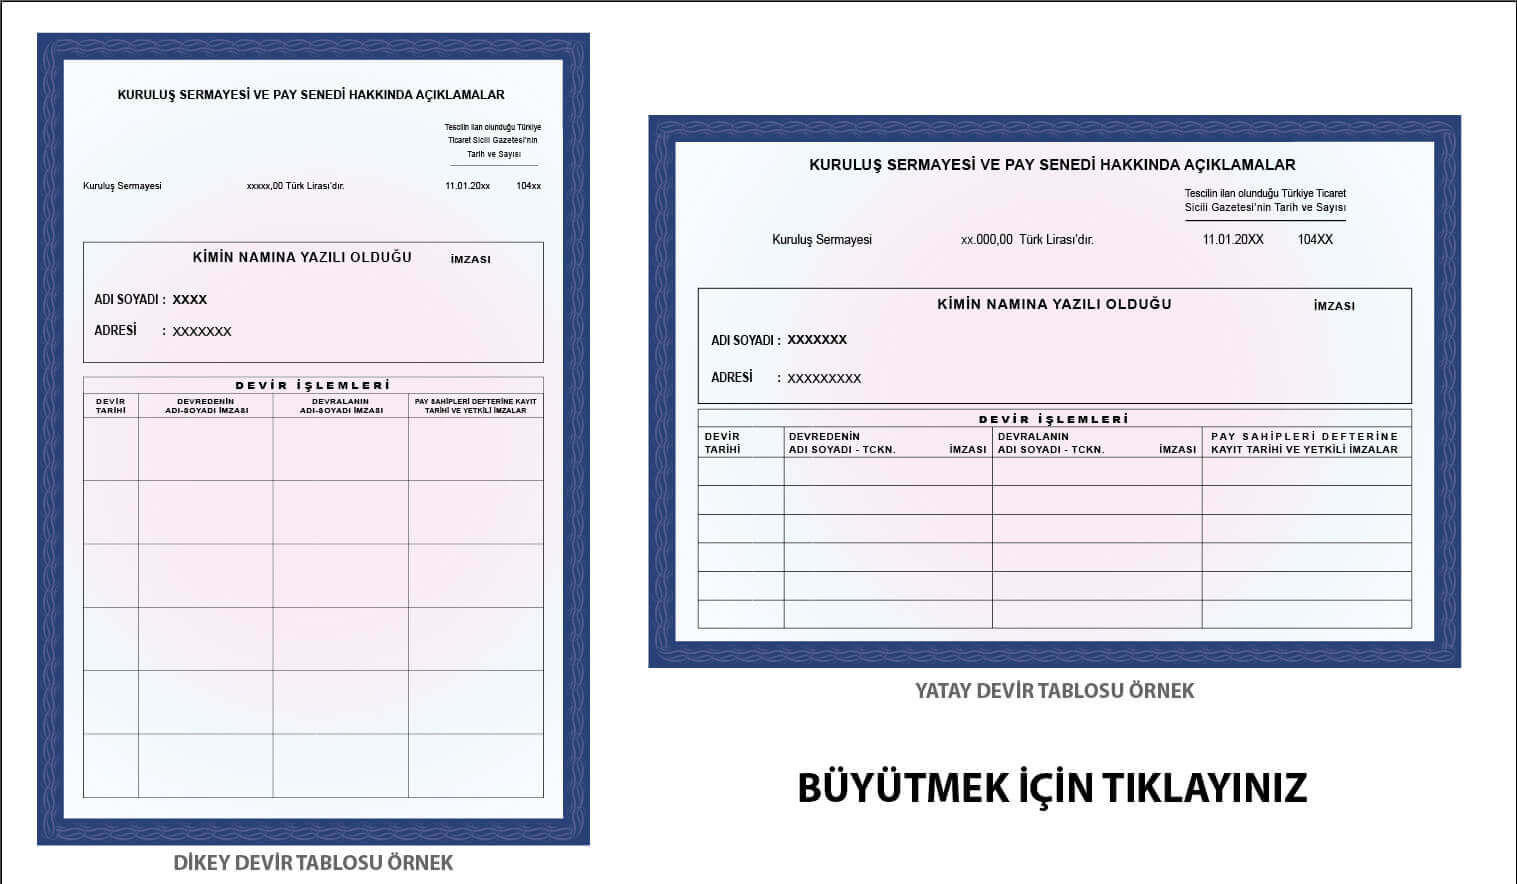
Makronet’in bastığı pay senetlerinin arka yüzünde bu iş için iki alan bulunur: hissedar bilgileri ve devir tablosu. Devir tablosu, senet her el değiştirdiğinde yapılan ciroların ve şirketin kayıt işaretlerinin senedin üzerinde sırayla izlenebilmesi için tasarlanır.
Ciroyla devredilen senette son ciro ile pay defterindeki son kayıt aynı kişiyi göstermelidir. İkisi ayrıştığında şirket defterde kayıtlı kişiyi pay sahibi kabul eder (TTK m.499/4). Senedi elinde tutan devralan ise hakkını ancak kayıt başvurusuyla ve devrin usulüne uygunluğunu ispatlayarak kullanabilir (TTK m.499/2). Senet üzerindeki işaret deftere kaydın yerine geçmez, yalnız kaydın yapıldığını gösterir.
Kayıt Yapılmazsa Devir Geçersiz mi?
Hayır. Uygulamada pay defterine işlenmeyen devrin hukuken geçersiz olduğu sanılır. TTK bu sonucu vermez. Nama yazılı senette devir, ciro ve zilyetliğin geçirilmesiyle tamamlanır (TTK m.490/2). Pay defteri kaydı devri kurmaz, var olan devri şirkete karşı görünür kılar. Kayıt eksikliğinin sonucu geçersizlik değil, devralanın paya bağlı haklarını şirkete karşı kullanamamasıdır (TTK m.499/4).
| Kayıt yapılmamış devirde | Taraflar arasında | Şirkete karşı |
|---|---|---|
| Payın sahibi | Devralan | Defterde kayıtlı devreden |
| Genel kurula çağrı ve oy | Etkisi yok | Devreden çağrılır, devralan oy kullanamaz |
| Kâr payı ödemesi | Etkisi yok | Şirket defterde kayıtlı kişiye öder |
| Dayanak | TTK m.490/2 | TTK m.499/4 |
6762 sayılı eski TTK bu kuralı devir maddesinin içinde açıkça yazıyordu: devir, şirkete karşı ancak pay defterine kayıtla hüküm ifade ederdi (eski TTK m.416/2).
6102 sayılı TTK aynı cümleyi devir maddesine almadı. Sonuca pay defteri hükmü üzerinden ulaşır: şirketle ilişkilerde yalnız deftere kayıtlı kişi pay sahibi kabul edilir (TTK m.499/4).
Esas sözleşmede onaya bağlanmış paylarda sonuç, iktisabın yoluna göre değişir. Hukuki işlemle devirde onay verilmedikçe payın mülkiyeti ve paya bağlı haklar devredende kalır (TTK m.494/1). Miras, mirasın paylaşımı, mal rejimi veya cebri icrada ise payın mülkiyeti ve malvarlığı hakları hemen devralana geçer. Oy hakkı ve buna bağlı haklar şirketin onayıyla geçer (TTK m.494/2).
Şirket Kaydı Reddederse Ne Yapılır?
Şirket devralanı deftere yazmayı dört gerekçeyle reddedebilir ve her birinin çözüm yolu farklıdır:
- Kayıt reddi (TTK m.499/2): Devrin usulüne uygun yapıldığı veya intifa hakkının kurulduğu ispat edilmemiştir. Devralan eksik belgeyi tamamlayıp yeniden başvurur. Cirosu eksik senet veya imzasız temlik sözleşmesi bu redde örnektir.
- Beyan eksikliği (TTK m.493/3): Onaya bağlı paylarda devralan, payları kendi adına ve kendi hesabına edindiğini açıkça beyan etmezse şirket kaydı reddedebilir. Beyan eklenerek yeniden başvurulur.
- Onay reddi (TTK m.493/1): Şirket onayı iki yolla reddedebilir: esas sözleşmede yazılı önemli bir sebebe dayanır ya da payları başvuru anındaki gerçek değeriyle almayı önerir. Şirket başvuruyu üç ay içinde reddetmezse veya ret haksızsa onay verilmiş sayılır (TTK m.494/3).
- Ödenmemiş payda ret (TTK m.491/2): Devralanın ödeme gücü şüpheliyse ve şirketin istediği teminat verilmemişse şirket onay vermez. Teminat verildiğinde ret gerekçesi ortadan kalkar.
Onay reddinin sonuçları ve gerçek değer uyuşmazlığı, devrin kendisine ait konular olduğu için anonim şirkette hisse devri rehberinde ayrıca anlatılıyor.
Devrin usulüne uygun yapıldığı ispat edildiği halde yönetim kurulu kaydı yapmıyorsa devralan, asliye ticaret mahkemesinde kayıt davası açabilir (TTK m.4/1-a, m.5/1). Davada devralan devrin kanuni şekle uygun yapıldığını ispatlar. Onaya bağlı paylarda açık onay yoksa, üç aylık sürenin cevapsız geçtiğini veya reddin haksız olduğunu ortaya koyar. Kayıt başvurusunun tarihli ve yazılı yapılması, ibraz edilen belgelerin listesinin başvuruya eklenmesi bu nedenle davada ilk delil olur.
Pay Defterindeki Kayıt Silinebilir mi?
Evet, ancak şirketin tek taraflı silme yetkisi tek bir sebebe bağlıdır. Şirket, iktisap edenin yanlış beyanı sonucu pay defterine yapılan kaydı, ilgililerin görüşünü aldıktan sonra silebilir ve silinmeyi ilgililere derhal yazılı olarak bildirir (TTK m.500). Yanlış beyan, devralanın kayıt başvurusunda gerçeğe aykırı bilgi veya belge sunmasıdır. Devrin hiç yapılmamış olması, cironun devreden tarafından atılmamış olması veya onay alınmadan onay alınmış gibi başvurulması bu kapsama girer.
Silme yetkisi şirkete ortaklar arasındaki anlaşmazlığı çözme imkânı vermez. Kayıt doğru beyana dayanıyorsa, taraflar arasında sonradan çıkan bedel veya sözleşme uyuşmazlığı kaydı silmek için gerekçe olamaz. Bu uyuşmazlıklar taraflar arasında görülür, defterdeki kayıt mahkeme kararı gelene kadar yerinde kalır.
Ticari defterde bir kayıt, önceki içeriği okunamayacak biçimde çizilemez veya değiştirilemez (TTK m.65/3). Silinen kayıt bu nedenle defterde okunur halde kalır, üzerine silme tarihi ve dayanağı işlenir.
Kaydı silinen kişi, silmenin yanlış beyana dayanmadığını düşünüyorsa kaydının yeniden yapılması için asliye ticaret mahkemesinde dava açabilir.
Bedeli Ödenmemiş Payda Borç Kime Geçer?
Devralanın kalan pay bedeli borcu, pay defterine kaydedildiği anda doğar. Bedeli tamamen ödenmemiş nama yazılı payı iktisap eden kişi, deftere kaydedilmekle şirkete karşı kalan bedeli ödemekle yükümlü olur (TTK m.501/1). Devredenin borçtan kurtulduğu an ise payı nasıl edindiğine göre değişir:
| Devreden | Kural | İstisna |
|---|---|---|
| Kuruluşta veya sermaye artırımında payı taahhüt eden ilk sahip | Payı devrettiğinde kalan bedel kendisinden istenemez (TTK m.501/2) | Kuruluş veya artırım tarihinden itibaren iki yıl içinde şirket iflas etmiş ve devralan paydan doğan haklarından yoksun bırakılmışsa kalan bedel ilk sahipten istenir |
| Payı sonradan edinip yeniden devreden | Devralanın deftere kaydıyla borçtan kurtulur (TTK m.501/3) | Yok |
Örnek: Bir ortak, 2025’te yapılan sermaye artırımında 100.000 TL’lik pay taahhüt edip 25.000 TL’sini ödüyor ve payı 2026’da devrediyor. Devralan deftere kaydedildiği gün kalan 75.000 TL’nin borçlusu olur. İlk sahip payı devrettiği için bu bedelden kural olarak sorumlu tutulamaz. Şirket artırım tarihinden itibaren iki yıl dolmadan iflas etmiş olabilir. Devralan da borcunu ödemediği için paydan doğan haklarından yoksun bırakılmışsa (ıskat), şirket kalan bedeli ilk sahipten isteyebilir.
Kayıt gecikmesinin riski, payı sonradan edinip yeniden devreden ortağa çıkar: bu ortak, devralan deftere yazılana kadar kalan bedelden sorumlu kalır (TTK m.501/3). Böyle bir ortak kayıt başvurusunu devralana bırakmadan takip etmelidir. Bedeli ödenmemiş payın hangi şartla devredilebileceği sermaye taahhüdü ödenmeden pay devri yazımızda.
Sık Sorulan Sorular
Hisse devrinin pay defterine işlenmesine örnek var mı?
Devredenin sayfasına devredilen pay adedi ve devir tarihi işlenir, devralan için ayrı bir sayfa açılır (Ticari Defterlere İlişkin Tebliğ m.9/8). Yeni sayfada pay adedi, itibari değer, senet numarası ve devir tarihi yer alır. Sütun sütun doldurulmuş örnek kayıt pay defteri nasıl doldurulur yazımızda yer alıyor.
Hamiline yazılı paylar pay defterine kaydedilir mi?
Hamiline yazılı paylar senede bağlanana kadar senetsiz pay olarak pay defterinde izlenir (TTK m.499/1). Senet basıldıktan sonra devir deftere değil MKK’ya (Merkezi Kayıt Kuruluşu) bildirilir (TTK m.489/1). Bildirimin nasıl yapıldığı hamiline hisse senedi devrinde MKK bildirimi yazımızda.
Devir kaydı için kanunda bir süre var mı?
TTK m.499 kayıt için özel bir süre öngörmez. Fiziki defterlerde ise kayıtlar on günden fazla geciktirilemez (Ticari Defterlere İlişkin Tebliğ m.21/3). Onaya bağlı paylarda ayrıca üç aylık süre işler: şirket başvuruyu bu süre içinde reddetmezse onay verilmiş sayılır (TTK m.494/3).
Limited şirkette pay devri pay defterine nasıl işlenir?
Limited şirkette devir sözleşmesi yazılı yapılır ve imzalar noterce onaylanır (TTK m.595/1). Şirket sözleşmesinde aksi öngörülmedikçe devir ayrıca genel kurul onayına bağlıdır (TTK m.595/2). Sürecin tamamı limited şirkette hisse devri yazımızda.
İletişim Kurun
Türkiye’nin her noktasındaki şirketlere hisse senedi basımı konusunda profesyonel ve özelleştirilmiş çözümler sunuyoruz. Hizmetlerimizden yararlanmak için bizim ile irtibata geçin.
Kurumsal Şirket Hatlarımız: 0212 565 40 75 pbx / 0533 350 00 83 / info@makronetbasim.com

Makronet Hisse Senedi Basım ve Danışmanlık firmasının kurucusu Yusuf Halit Kodan; anonim şirketlerin nama ve hamiline yazılı hisse senedi basımı, MKK – HPKS yönetimi ve kurumsal finansal danışmanlık süreçlerinde uzmanlaşmıştır. Bugüne dek binlerce şirketin TTK ve vergi mevzuatına uyumunu sağlayan Kodan, 12.000’den fazla profesyonelin yer aldığı ağında; değer odaklı yatırım, finansal yapılandırma ve yasal matbaa süreçleri üzerine derinlemesine analizler sunmaktadır. Güncel sektörel değerlendirmeleri ve mevzuat rehberlikleri için kendisiyle LinkedIn üzerinden bağlantı kurabilirsiniz.