Nama Yazılı Hisse Senedi Devri Nasıl Yapılır?
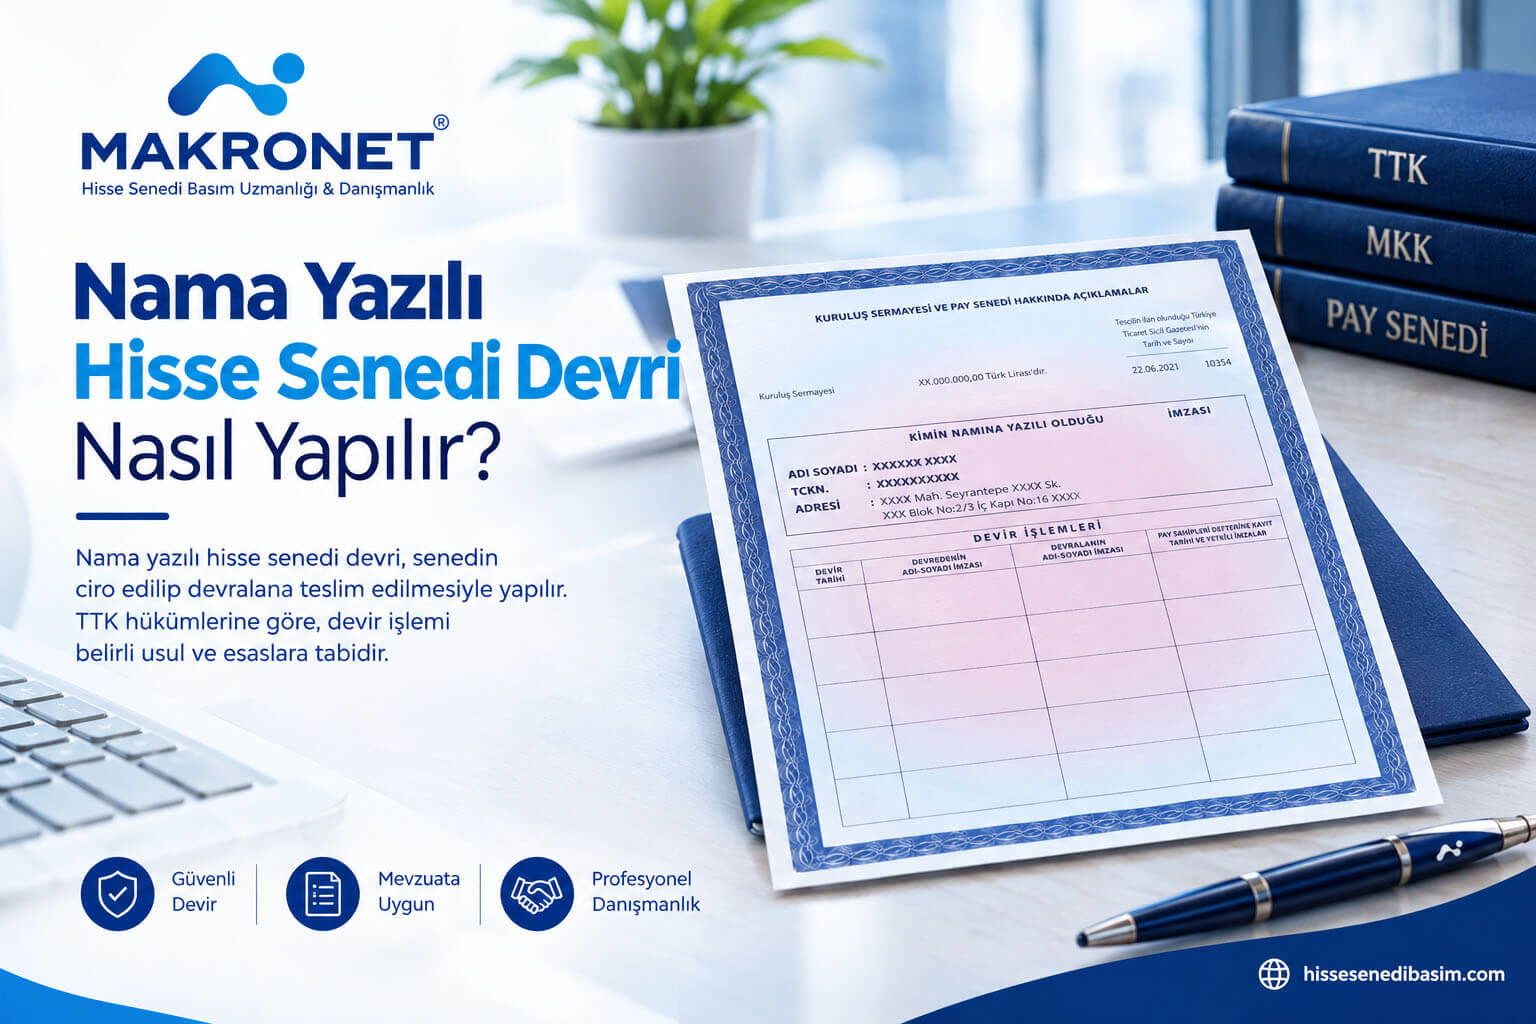
Nama yazılı hisse senedi devri, senedin ciro edilip devralana teslim edilmesiyle yapılır (TTK m.490/2). Noter onayı gerekmez. Devralan, devir pay defterine kaydedilince şirkete karşı pay

Makronet kuruluşundan bu yana Türkiye’nin 81 ilindeki mali müşavirlere, yeminli mali müşavirlere ve avukatlara, hisse senedi basımı ve danışmanlık konularında profesyonel hizmet sunmaktadır. Firmamız TTK normlarına uygun Security UV görünmez baskılı, hologramlı hisse senedi basımı ve ücretsiz danışmanlık hizmeti vermektedir. Sektörde "üstat" olarak nitelendirilen, yetkin ve uzman kişilerle sürekli fikir alışverişi içinde olduğumuzdan, yeni çıkan kanun ve yönetmelikleri anında ve doğru şekilde takip ederek müşterilerimizle paylaşmaktayız.

Hamiline yazılı paylarda MKK – HPKS kayıt işleminde sorun yaşamaya son!!!

Nama yazılı hisse senedi devri, senedin ciro edilip devralana teslim edilmesiyle yapılır (TTK m.490/2). Noter onayı gerekmez. Devralan, devir pay defterine kaydedilince şirkete karşı pay

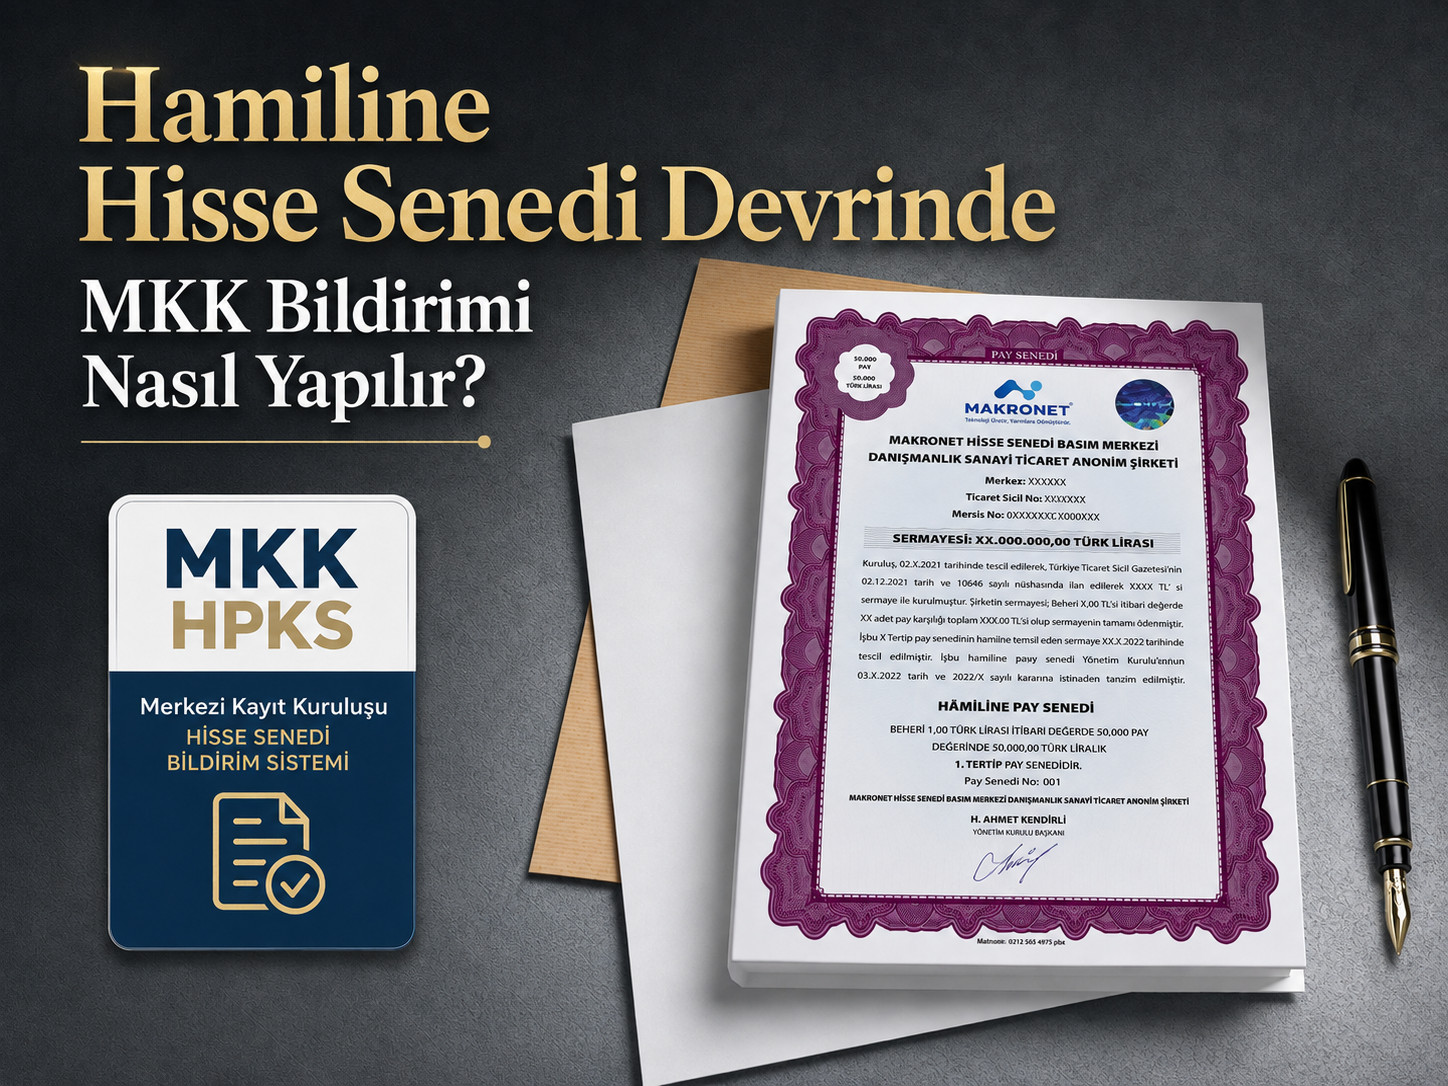
Hamiline hisse senedi devrinde MKK bildirimi, payı devralan kişinin devri Merkezi Kayıt Kuruluşu’nun Hamiline Pay Kayıt Sistemi’ne (HPKS) işletmesidir. Senedin elden teslimi devri satıcı ile

Evet, kural olarak ödenir: işverenin çalışana bedelsiz veya indirimli verdiği pay senedinden doğan menfaat ücrettir ve gelir vergisine tabidir. İşveren Sanayi ve Teknoloji Bakanlığı kriterlerine

Hamiline yazılı pay senetleri nama yazılıya çevrilebilir. Dönüşüm, TTK m.485 uyarınca genel kurulda alınan esas sözleşme değişikliği kararıyla yapılır. Karar tescil edildikten sonra eski hamiline

Evet, sermaye taahhüdü tamamen ödenmeden pay devredilebilir. Bedeli ödenmemiş nama yazılı payın devri yasak değildir, şirketin onayına bağlıdır (TTK m.491). Şirket onayı reddetmek için iki

Anonim şirkette hisse devri iki aşamada tamamlanır: önce payın türüne uygun devir işlemi yapılır, sonra devir şirkete karşı kayda geçirilir. Nama yazılı senet ciro edilip

Anonim şirketlerde imtiyazlı pay, esas sözleşmeyle kâr payı, oy veya tasfiye gibi haklarda üstünlük tanınmış paydır (TTK m.478). Uygulamada imtiyazlı hisse senedi adıyla da bilinir.

Sermaye artırımı sonrası pay senedi basımı, gerçek kişi ortağın yeni paylarının hangi vergi rejimine gireceğini belirler. Artırımla doğan paylar için yeni tertip pay senedi veya
Hamiline yazılı paylarda sermayenin tamamının ödendiği tarihten itibaren 3 ay içinde bastırılması zorunludur. Nama yazılı paylarda ise sermayenin %10’unu temsil eden hissedarlar talep ederse zorunlu hale gelir.
Önce hisse senedi basımı için yönetim kurulu kararı alınır, varsa sermaye artırım gazeteleri hazırlanır. Nama yazılı paylarda hissedar adresleri, hamiline paylarda MKK kaydı ve karar tescil edilir. Ardından Makronet tarafından tasarım hazırlanır, şirkete onaya gönderir ve onaylanınca, sıfır hata prensibimiz gereği bizim tarafımızdan tekrar kontrol edilir ve senetler hatasız olarak basılıp şirketinize teslim edilir.
Hamiline yazılı hisse senetlerinde MKK’ya bildirim yaparken hissedarın E-Devlet şifresi, adı soyadı, ikametgâh adresi, doğum tarihi, gsm numarası, mail adresi, ve hissedarın paylarını içeren yönetim kurulu kararı alınması gerekir. MKK bildirimi nasıl yapılır konusuyla ilgili adım adım anlattığımız ilgili sayfamızdan bilgi alabilirsiniz. https://www.hissesenedibasim.com/hamiline-yazili-hisse-senedi-mkk-bildirim/
Nama yazılı hisse senetlerinde hissedarın adı, soyadı ve adres bilgileri yer alır, hamiline yazılı senetlerde ise bu bilgiler yazılmaz. Şirketlere esas sözleşme hazırlanırken payların nama yazılı oluşturulmasını öneriyoruz. Çünkü hamiline paylarda MKK kaydı ve ticaret sicil tesciliyle yaklaşık 20.000 TL ek resmi maliyet oluşur, namaya göre avantajı da yoktur.
Hisse senedi basım fiyatı; basılacak senet adedi, kupür sayısı ve kullanılan güvenlik önlemlerine (hologram, filigran vb.) göre değişir. Buna noter, MKK kayıt ve tescil ücretleri de ayrıca eklenir. Genel olarak sadece basım bedeli 13.500–24.000 TL bandında bir maliyet oluşur. Net fiyat, şirketinize özel adet ve kupür planı netleşince mail ile yazılı olarak gönderilmektedir.
Sermayenin tamamı ödenmemişse nama yazılı hisse senedi bastırabilirsiniz, ancak senet üzerinde ödenmemiş tutarın belirtilmesi gerekir. Hamiline yazılı paylarda ise sermaye tamamen ödenmeden hamiline yazılı hisse senedi basımı mümkün değildir.
Sermaye artırımı yapıldığında mevcut hisse senetleri iptal edilmez. Artırım tutarına karşılık gelen kısım için ikinci tertip yeni hisse senetleri basılır ve toplam sermaye rakamı tamamlanır. Fakat bazı özel koşullar olduğunda mesela hisse senetleri yıprandığında tüm senetlerin tamamı yeniden basılabilir.
Hisse senedi bastırılması, anonim şirketlerde hissedarlar için en önemli vergisel avantajı değer artış kazancı istisnasıdır. GVK’ya göre nama veya hamiline hisse senedi bastırılır ve en az iki yıl elde tutulursa, bu senetlerin satışından doğan kazanç gelir vergisinden istisna olur.
Basılacak hisse senedi adedi, hissedar sayısı, pay oranlarının yapısı ve ileride beklenen devirlere göre planlanmalıdır. Her hissedar için bir adet hisse senedi bastırmakta mümkün ama biz bunu önermiyoruz. Çünkü ileride bir devir yapılacağı zaman yada kredi kullanılırken teminat olarak bütün şirket payını vermesi gerekir, buda kimi zaman gereğinden çok fazla senedi hem devir hemde teminat için kullanması anlamına gelir.
Nama yazılı hisse senedi basımından sonra devir, senedin arkasındaki devir tablosu doldurularak yapılır. Ardından yönetim kurulu onayı alınır ve pay defterine işlenir. Hamiline yazılı hissede ise devir, senedin fiilen teslimi ve MKK sisteminde yeni hamil adına yapılan elektronik bildirimle devir gerçekleşir.

Fiyat Teklif Formu
Not: Adet sayısı belli değilse boş bırakın, biz sermayenize göre düzenleyelim.
Mesaj Atın
Fiyat teklifinin haricinde mesaj bölümüne merak ettiğiniz tüm soruları yazabilirsiniz.

0 (212) 565 40 75 pbx
0 (533) 350 00 83
Davutpaşa Caddesi Tim1 İş Merkezi
No:6, D:272,
Topkapı – Zeytinburnu/İstanbul
Spam mesajları azaltmak için lütfen aşağıdaki doğrulamayı tamamlayın.